Κρατικός παρεμβατισμός υπό το πρίσμα του Murray N. Rothbard: «Δυαδική Παρέμβαση: Η Φορολογία» (Μέρος Γ)
Απόσπασμα από το έργο του Murray N. Rothbard με τίτλο «Άνθρωπος, Οικονομία και Κράτος».
Murray N. Rothbard
Περιεχόμενα 9 ενότητες · 51 λεπτά ανάγνωσης
- 7. Δυαδική παρέμβαση: Ο κρατικός προϋπολογισμός9 λεπτά
- 8. Δυαδική παρέμβαση: Η φορολογία
- Α. Φορολογία εισοδήματος7 λεπτά
- Β. Απόπειρες ουδέτερης φορολόγησης12 λεπτά
- Γ. Μετακύλιση και επίπτωση: Ένας φόρος σε έναν κλάδο5 λεπτά
- Δ. Μετακύλιση και επίπτωση: Ένας γενικός φόρος πωλήσεων5 λεπτά
- Ε. Ένας φόρος στις αξίες της γης2 λεπτά
- ΣΤ. Φορολόγηση της «υπερβάλλουσας αγοραστικής δύναμης»
- Σημειώσεις
Το παρόν είναι το τρίτο από έξι μέρη τα οποία δημοσιεύονται ως αυτοτελή άρθρα και αποτελούν το 12ο Κεφάλαιο (Τα Οικονομικά της Βίαιης Παρέμβασης στην Αγορά) του μνημειώδους έργου του Murray N. Rothbard με τίτλο Άνθρωπος, Οικονομία και Κράτος (Man, Economy, and State). Μπορούν να αναγνωσθούν αυτοτελώς αλλά αξίζει να μελετηθούν στο σύνολό τους.
7. Δυαδική παρέμβαση: Ο κρατικός προϋπολογισμός
Δυαδική παρέμβαση έχουμε, όπως είδαμε, όταν ο παρεμβαίνων εξαναγκάζει κάποιον να του μεταβιβάσει περιουσία. Κάθε κράτος στηρίζεται στην καταναγκαστική είσπραξη φόρων, η οποία αποτελεί, συνεπώς, κατεξοχήν παράδειγμα δυαδικής παρέμβασης. Η κρατική παρέμβαση, επομένως, δεν είναι μόνο τριγωνική, όπως ο έλεγχος των τιμών· μπορεί επίσης να είναι δυαδική, όπως η φορολογία, και γι’ αυτό είναι σύμφυτη με την ίδια τη φύση του κράτους και της κρατικής δραστηριότητας.
Επί χρόνια, οι συγγραφείς που ασχολούνται με τα δημόσια οικονομικά αναζητούν τον «ουδέτερο φόρο», δηλαδή εκείνο το φορολογικό σύστημα που θα άφηνε άθικτη την ελεύθερη αγορά. Το αντικείμενο αυτής της αναζήτησης είναι εντελώς χιμαιρικό. Για παράδειγμα, οι οικονομολόγοι έχουν συχνά επιδιώξει την ομοιομορφία των φόρων, ώστε κάθε άτομο, ή τουλάχιστον κάθε άτομο του ίδιου εισοδηματικού κλιμακίου, να καταβάλλει το ίδιο ποσό φόρου. Αυτό όμως είναι εκ φύσεως αδύνατο, όπως έχουμε ήδη διαπιστώσει από την απόδειξη του Calhoun ότι η κοινωνία διαιρείται αναπόφευκτα σε φορολογουμένους και καταναλωτές φορολογικών εσόδων, για τους οποίους, φυσικά, δεν μπορεί να λεχθεί ότι καταβάλλουν οποιονδήποτε φόρο. Ας επαναλάβουμε την οξυδερκή ανάλυση του Calhoun (βλ. υποσημείωση 6 παραπάνω): «ούτε μπορεί να συμβαίνει διαφορετικά· εκτός αν όσα εισπράττονται από κάθε άτομο υπό τη μορφή φόρων τού επιστρέφονται υπό τη μορφή πληρωμών, πράγμα που θα καθιστούσε τη διαδικασία ανώφελη και παράλογη». Εν ολίγοις, οι κρατικοί γραφειοκράτες δεν πληρώνουν φόρους· καταναλώνουν τα φορολογικά έσοδα. Αν ένας ιδιώτης με εισόδημα 10.000 USD πληρώνει 2.000 USD σε φόρους, ο γραφειοκράτης που εισπράττει 10.000 USD δεν πληρώνει και αυτός πραγματικά 2.000 USD σε φόρους· το ότι υποτίθεται πως τα πληρώνει αποτελεί απλώς λογιστικό πλάσμα.1 Στην πραγματικότητα αποκτά εισόδημα 8.000 USD και δεν πληρώνει κανέναν απολύτως φόρο.
Καταναλωτές φορολογικών εσόδων δεν θα είναι μόνο οι γραφειοκράτες αλλά, σε μικρότερο βαθμό, και άλλα μέλη του πληθυσμού, ιδιώτες. Ας υποθέσουμε, για παράδειγμα, ότι το κράτος αφαιρεί μέσω της φορολογίας 1.000 USD από ιδιώτες που θα τα δαπανούσαν σε κοσμήματα και τα χρησιμοποιεί για να αγοράσει χαρτί για τις κρατικές υπηρεσίες. Αυτό προκαλεί μετατόπιση της ζήτησης από τα κοσμήματα προς το χαρτί, πτώση της τιμής των κοσμημάτων και εκροή πόρων από τον κλάδο της κοσμηματοποιίας· αντιστρόφως, οι τιμές του χαρτιού θα τείνουν να αυξηθούν και πόροι θα εισρεύσουν στη χαρτοβιομηχανία. Τα εισοδήματα θα μειωθούν στην κοσμηματοποιία και θα αυξηθούν στη χαρτοβιομηχανία.2 Επομένως, η χαρτοβιομηχανία θα συγκαταλέγεται, ως έναν βαθμό, στους ωφελουμένους από τον κρατικό προϋπολογισμό: από τη διαδικασία φορολόγησης και δαπανών του κράτους. Όχι όμως μόνο η χαρτοβιομηχανία. Διότι τα νέα χρηματικά ποσά που εισπράττουν οι επιχειρήσεις χαρτιού θα καταβληθούν στους προμηθευτές τους και στους κατόχους πρωτογενών συντελεστών παραγωγής, και ούτω καθεξής, καθώς οι διαδοχικές επιδράσεις θα αγγίζουν και άλλα τμήματα της οικονομίας. Από την άλλη πλευρά, ο κλάδος της κοσμηματοποιίας, στερημένος από έσοδα, μειώνει τη ζήτησή του για συντελεστές παραγωγής. Έτσι, τα βάρη και τα οφέλη της διαδικασίας φορολόγησης και δαπανών διαχέονται σε ολόκληρη την οικονομία, με τον ισχυρότερο αντίκτυπο στα σημεία της πρώτης επαφής — στα κοσμήματα και στο χαρτί.3
Κάθε μέλος της κοινωνίας θα είναι είτε καθαρός φορολογούμενος είτε καταναλωτής φορολογικών εσόδων, και μάλιστα σε διαφορετικό βαθμό· τα δεδομένα κάθε συγκεκριμένης περίπτωσης θα καθορίζουν τη θέση κάθε συγκεκριμένου ατόμου ή κλάδου σε αυτή τη διαδικασία διανομής. Το μόνο βέβαιο είναι ότι ο γραφειοκράτης ή ο πολιτικός που κατέχει δημόσιο αξίωμα αντλεί το 100% του εισοδήματός του από το κράτος από φορολογικά έσοδα και δεν καταβάλλει ως αντάλλαγμα κανέναν πραγματικό φόρο.
Η διαδικασία φορολόγησης και δαπανών, επομένως, θα στρεβλώνει αναπόφευκτα την κατανομή των παραγωγικών συντελεστών, τα είδη των παραγόμενων αγαθών και τη διάρθρωση των εισοδημάτων σε σχέση με ό,τι θα ίσχυε στην ελεύθερη αγορά. Όσο υψηλότερο είναι το επίπεδο της φορολογίας και των δαπανών, δηλαδή όσο μεγαλύτερος είναι ο κρατικός προϋπολογισμός, τόσο μεγαλύτερη θα τείνει να είναι η στρέβλωση. Επιπλέον, όσο μεγαλύτερος είναι ο προϋπολογισμός σε σχέση με τη δραστηριότητα της αγοράς, τόσο μεγαλύτερο είναι το βάρος του κράτους στην οικονομία. Μεγαλύτερο βάρος σημαίνει ότι ολοένα περισσότεροι πόροι της κοινωνίας αποσπώνται καταναγκαστικά από τους παραγωγούς και διοχετεύονται στις τσέπες του κράτους, εκείνων που πωλούν στο κράτος και των ευνοουμένων που επιδοτούνται από αυτό. Εν ολίγοις, όσο μεγαλύτερο είναι το σχετικό μέγεθος του κράτους, τόσο στενότερη είναι η βάση των παραγωγών και τόσο μεγαλύτερη η «λεία» εκείνων που απαλλοτριώνουν τους παραγωγούς. Όσο μεγαλύτερο είναι το κράτος, τόσο λιγότεροι πόροι θα χρησιμοποιούνται για την ικανοποίηση των επιθυμιών των καταναλωτών που έχουν συμβάλει στην παραγωγή και τόσο περισσότεροι για την ικανοποίηση των επιθυμιών των καταναλωτών που δεν παράγουν.
Έχει αναπτυχθεί μεγάλη διαμάχη μεταξύ των οικονομολόγων σχετικά με τον τρόπο προσέγγισης της ανάλυσης της φορολογίας. Οι παλαιάς σχολής οπαδοί του Marshall επιμένουν στην προσέγγιση της «μερικής ισορροπίας», εξετάζοντας μόνο έναν συγκεκριμένο τύπο φόρου, μεμονωμένα, και αναλύοντας κατόπιν τις επιπτώσεις του· οι οπαδοί του Walras, περισσότερο του συρμού σήμερα —χαρακτηριστικός εκπρόσωπός τους ήταν ο εκλιπών Ιταλός ειδικός στα δημόσια οικονομικά Antonio De Viti De Marco—, επιμένουν ότι οι φόροι δεν μπορούν να εξετάζονται καθόλου μεμονωμένα, αλλά μόνο σε συνάρτηση με τον τρόπο με τον οποίο το κράτος χρησιμοποιεί τα έσοδά τους. Σε όλη αυτή τη συζήτηση παραμελείται εκείνη που θα ήταν η «αυστριακή» προσέγγιση, αν είχε αναπτυχθεί. Σύμφωνα με αυτήν, και οι δύο διαδικασίες είναι θεμιτές και αναγκαίες για την πλήρη ανάλυση της φορολογικής διαδικασίας. Εν ολίγοις: μπορεί να αναλυθεί το επίπεδο της φορολογίας και των δαπανών και να εξεταστούν οι αναπόφευκτες αναδιανεμητικές και στρεβλωτικές επιπτώσεις του· και, στη συνέχεια, στο πλαίσιο αυτού του συνόλου φόρων, μπορούν να αναλυθούν μεμονωμένα οι επιμέρους τύποι φόρων. Δεν πρέπει να παραβλέπεται ούτε η μερική ούτε η γενική προσέγγιση.
Έχει επίσης αναπτυχθεί μεγάλη και άσκοπη διαμάχη σχετικά με το ποια κρατική δραστηριότητα επιβαρύνει τον ιδιωτικό τομέα: η φορολογία ή οι κρατικές δαπάνες. Στην πραγματικότητα, ο διαχωρισμός τους είναι μάταιος, καθώς αποτελούν δύο στάδια της ίδιας διαδικασίας επιβάρυνσης και αναδιανομής. Ας υποθέσουμε, λοιπόν, ότι το κράτος φορολογεί τον κλάδο των καρπών αρέκας με ένα εκατομμύριο USD, προκειμένου να αγοράσει χαρτί για τις κρατικές υπηρεσίες. Πόροι αξίας ενός εκατομμυρίου USD μετατοπίζονται από τους καρπούς αρέκας προς το χαρτί. Αυτό γίνεται σε δύο στάδια, σαν δύο διαδοχικά χτυπήματα στην ελεύθερη αγορά: πρώτα ο κλάδος των καρπών αρέκας γίνεται φτωχότερος, καθώς του αφαιρούνται τα χρήματά του· έπειτα το κράτος χρησιμοποιεί αυτά τα χρήματα για να αποσύρει χαρτί από την αγορά προς δική του χρήση, αποσπώντας έτσι πόρους στο δεύτερο στάδιο. Και οι δύο πλευρές της διαδικασίας αποτελούν βάρος. Υπό μία έννοια, ο κλάδος των καρπών αρέκας εξαναγκάζεται να πληρώσει για την αφαίρεση χαρτιού από την κοινωνία· τουλάχιστον, αυτός υφίσταται πρώτος και άμεσα το βάρος της πληρωμής. Ωστόσο, ακόμη και χωρίς να εξετάσουμε προς το παρόν το πρόβλημα «μερικής ισορροπίας», δηλαδή πώς ή κατά πόσον οι φόροι αυτοί «μετακυλίονται» από τον κλάδο των καρπών αρέκας σε άλλους ώμους, πρέπει επίσης να επισημάνουμε ότι δεν είναι ο μόνος που πληρώνει· οι καταναλωτές χαρτιού ασφαλώς πληρώνουν, καθώς διαπιστώνουν ότι οι τιμές του χαρτιού έχουν αυξηθεί γι’ αυτούς.
Η διαδικασία γίνεται σαφέστερη αν εξετάσουμε τι συμβαίνει όταν οι φόροι και οι κρατικές δαπάνες δεν είναι ίσοι, όταν δεν αποτελούν απλώς τις δύο όψεις του ίδιου νομίσματος. Όταν οι φόροι υπολείπονται των κρατικών δαπανών —και αφήνοντας προς το παρόν κατά μέρος τον δανεισμό από το κοινό—, το κράτος δημιουργεί νέο χρήμα. Είναι προφανές εδώ ότι οι κρατικές δαπάνες αποτελούν το κύριο βάρος, αφού αποσπάται αυτή η μεγαλύτερη ποσότητα πόρων. Πράγματι, όπως θα δούμε αργότερα, όταν εξετάσουμε τη δυαδική παρέμβαση του πληθωρισμού, η δημιουργία νέου χρήματος αποτελεί ούτως ή άλλως μορφή φορολογίας.
Τι συμβαίνει όμως στη σπάνια περίπτωση κατά την οποία η φορολογία υπερβαίνει τις κρατικές δαπάνες; Ας υποθέσουμε ότι το πλεόνασμα είτε αποθησαυρίζεται στο απόθεμα χρυσού του κράτους είτε το χρήμα εξαλείφεται μέσω αποπληθωρισμού (βλ. παρακάτω). Έστω, λοιπόν, ότι αφαιρούνται 1.000.000 USD από τον κλάδο των καρπών αρέκας και ότι μόνο 600.000 USD δαπανώνται για χαρτί. Στην περίπτωση αυτή, το μεγαλύτερο βάρος είναι εκείνο της φορολογίας, η οποία πληρώνει όχι μόνο για το χαρτί που αφαιρείται αλλά και για το χρήμα που αποθησαυρίζεται ή καταστρέφεται. Ενώ το κράτος αποσπά από την οικονομία πόρους αξίας μόνο 600.000 USD, ο κλάδος των καρπών αρέκας χάνει δυνητικούς πόρους αξίας 1.000.000 USD, και η απώλεια αυτή δεν πρέπει να λησμονείται κατά τον συνολικό υπολογισμό των βαρών που επιβάλλει η δημοσιονομική διαδικασία του κράτους. Εν ολίγοις, όταν οι κρατικές δαπάνες και τα κρατικά έσοδα διαφέρουν, το «δημοσιονομικό βάρος» στην κοινωνία μπορεί να εκτιμηθεί, κατά πολύ αδρή προσέγγιση, με βάση το μεγαλύτερο από τα δύο συνολικά ποσά.
Εφόσον η φορολογία δεν μπορεί να είναι πραγματικά ομοιόμορφη, το κράτος, μέσω της δημοσιονομικής διαδικασίας φορολόγησης και δαπανών, αναπόφευκτα παίρνει καταναγκαστικά από τον Peter για να δώσει στον Paul — στον «Paul», βεβαίως, περιλαμβάνεται και το ίδιο. Πέραν της στρέβλωσης της κατανομής των πόρων, επομένως, η δημοσιονομική διαδικασία αναδιανέμει εισοδήματα ή, μάλλον, διανέμει εισοδήματα. Διότι η ελεύθερη αγορά δεν διανέμει εισοδήματα· το εισόδημα προκύπτει εκεί φυσικά και απρόσκοπτα από τις διαδικασίες παραγωγής και ανταλλαγής της αγοράς. Έτσι, η ίδια η έννοια της «διανομής», ως κάτι διακριτό από την παραγωγή και την ανταλλαγή, μπορεί να προκύψει μόνο από τη δυαδική παρέμβαση του κράτους. Συχνά, για παράδειγμα, προβάλλεται η κατηγορία ότι η ελεύθερη αγορά μεγιστοποιεί τη χρησιμότητα όλων και την ικανοποίηση όλων των καταναλωτών μόνο «με δεδομένη μια ορισμένη υφιστάμενη διανομή εισοδήματος». Αυτή όμως η διαδεδομένη πλάνη είναι εσφαλμένη· στην ελεύθερη αγορά δεν υπάρχει κάποια «υποτιθέμενη διανομή» χωριστή από τις εκούσιες δραστηριότητες παραγωγής και ανταλλαγής κάθε ατόμου. Το μόνο δεδομένο στην ελεύθερη αγορά είναι το δικαίωμα ιδιοκτησίας κάθε ανθρώπου επί του ίδιου του προσώπου του και επί των πόρων που βρίσκει, παράγει ή δημιουργεί, ή που αποκτά με εκούσια ανταλλαγή των προϊόντων του ή ως δώρο από τους παραγωγούς τους.
Η δυαδική παρέμβαση του κρατικού προϋπολογισμού, από την άλλη πλευρά, προσβάλλει αυτό το δικαίωμα ιδιοκτησίας καθενός επί του δικού του προϊόντος και δημιουργεί τη χωριστή διαδικασία και το «πρόβλημα» της διανομής. Το εισόδημα και ο πλούτος δεν απορρέουν πλέον αποκλειστικά από υπηρεσίες που παρέχονται στην αγορά· τώρα κατευθύνονται προς τα ειδικά προνόμια που δημιουργεί το Κράτος και απομακρύνονται από εκείνους που επιβαρύνονται ειδικά από αυτό.
Πολλοί οικονομολόγοι θεωρούν ότι η «ελεύθερη αγορά» είναι απλώς μια αγορά απαλλαγμένη από τριγωνικές επεμβάσεις· δυαδικές επεμβάσεις όπως η φορολογία δεν θεωρούνται παρέμβαση που θίγει την καθαρότητα της «ελεύθερης αγοράς». Οι οικονομολόγοι της Σχολής του Σικάγου —με επικεφαλής τον Frank H. Knight— έχουν επιδείξει ιδιαίτερη δεξιοτεχνία στον κατακερματισμό της οικονομικής δραστηριότητας του ανθρώπου και στον περιορισμό της «αγοράς» σε στενά όρια. Μπορούν έτσι να τάσσονται υπέρ της «ελεύθερης αγοράς», επειδή αντιτίθενται σε τριγωνικές παρεμβάσεις όπως ο έλεγχος των τιμών, ενώ ταυτόχρονα υποστηρίζουν δραστικές δυαδικές παρεμβάσεις μέσω φόρων και επιδοτήσεων για την «αναδιανομή» του εισοδήματος που καθορίζει αυτή η αγορά. Εν ολίγοις, η αγορά πρέπει να παραμένει «ελεύθερη» σε μία σφαίρα, ενώ συγχρόνως υπόκειται σε διαρκείς οχλήσεις και ανακατατάξεις από εξωτερικό καταναγκασμό. Η αντίληψη αυτή προϋποθέτει ότι ο άνθρωπος είναι κατακερματισμένος, ότι ο «άνθρωπος της αγοράς» δεν ενδιαφέρεται για όσα του συμβαίνουν ως ανθρώπου «υποκείμενου στην κρατική εξουσία». Πρόκειται ασφαλώς για έναν απαράδεκτο μύθο, τον οποίο θα μπορούσαμε να ονομάσουμε «φορολογική ψευδαίσθηση»: την ιδέα ότι οι άνθρωποι δεν λαμβάνουν υπόψη όσα κερδίζουν μετά τους φόρους, αλλά μόνο πριν από αυτούς. Εν ολίγοις, αν ο A κερδίζει στην αγορά 9.000 USD τον χρόνο, ο B 5.000 USD και ο C 1.000 USD, και το κράτος αποφασίσει να αναδιανέμει διαρκώς τα εισοδήματα ώστε καθένας να κερδίζει 5.000 USD, τα άτομα, μόλις πληροφορηθούν το γεγονός, δεν πρόκειται να εξακολουθήσουν ανόητα να υποθέτουν ότι εξακολουθούν να κερδίζουν όσα κέρδιζαν προηγουμένως. Θα λάβουν υπόψη τους τους φόρους και τις επιδοτήσεις.4
Βλέπουμε, λοιπόν, ότι η δημοσιονομική διαδικασία του κράτους αποτελεί καταναγκαστική μετατόπιση πόρων και εισοδημάτων από τους παραγωγούς της αγοράς προς τους μη παραγωγούς· αποτελεί επίσης καταναγκαστική επέμβαση στις ελεύθερες επιλογές των ατόμων από εκείνους που συγκροτούν το κράτος. Παρακάτω θα αναλύσουμε λεπτομερέστερα τη φύση και τις συνέπειες των κρατικών δαπανών. Προς το παρόν, ας τονίσουμε το σημαντικό γεγονός ότι το κράτος δεν μπορεί κατά κανέναν τρόπο να αποτελεί πηγή πόρων· καθετί που δαπανά, καθετί που διανέμει αφειδώς, πρέπει πρώτα να το αποκτήσει ως έσοδο, δηλαδή πρέπει πρώτα να το αποσπάσει από τον «ιδιωτικό τομέα». Ο κύριος όγκος των κρατικών εσόδων, ο ίδιος ο πυρήνας της ισχύος και της υπόστασης του κράτους, είναι η φορολογία, στην οποία στρεφόμαστε στην επόμενη ενότητα. Μια άλλη μέθοδος είναι ο πληθωρισμός, η δημιουργία νέου χρήματος, που θα εξετάσουμε παρακάτω. Μια τρίτη μέθοδος είναι ο δανεισμός από το κοινό, ο οποίος θα εξεταστεί συνοπτικά στο Παράρτημα A παρακάτω.5
8. Δυαδική παρέμβαση: Η φορολογία
Α. Φορολογία εισοδήματος
Η φορολογία, όπως είδαμε, παίρνει από τους παραγωγούς και δίνει σε άλλους. Κάθε αύξηση της φορολογίας διογκώνει τους πόρους, τα εισοδήματα και συνήθως τον αριθμό εκείνων που ζουν εις βάρος των παραγωγών, ενώ συρρικνώνει την παραγωγική βάση από την οποία οι υπόλοιποι αντλούν τα μέσα συντήρησής τους. Προφανώς, πρόκειται για μια διαδικασία που τελικά αυτοϋπονομεύεται: υπάρχει ένα όριο πέρα από το οποίο το δυσανάλογα διογκωμένο βάρος δεν μπορεί πλέον να το σηκώσει το συρρικνούμενο σώμα των παραγωγών. Ακόμη στενότερα όρια επιβάλλουν οι επιδράσεις της φορολογίας που αποδυναμώνουν τα κίνητρα. Όσο μεγαλύτερο είναι το ποσό των φόρων που επιβάλλονται στους παραγωγούς —στους φορολογουμένους—, τόσο μικρότερη θα είναι η οριακή χρησιμότητα της εργασίας, διότι οι απολαβές από την εργασία μειώνονται καταναγκαστικά, και τόσο μεγαλύτερη η οριακή χρησιμότητα του ελεύθερου χρόνου που θυσιάζεται. Και όχι μόνο αυτό: τόσο μεγαλύτερο θα είναι το κίνητρο μετάβασης από τις τάξεις των επιβαρυνόμενων φορολογουμένων στις τάξεις των καταναλωτών φορολογικών εσόδων, είτε ως γραφειοκρατών πλήρους απασχόλησης είτε ως επιδοτούμενων από το κράτος. Κατά συνέπεια, η παραγωγή θα μειωθεί ακόμη περισσότερο, καθώς οι άνθρωποι θα αποσύρονται προς τον ελεύθερο χρόνο ή θα επιδιώκουν εντονότερα να ενταχθούν στις τάξεις των προνομιούχων καταναλωτών φορολογικών εσόδων.6 Στην οικονομία της αγοράς, τα καθαρά εισοδήματα προέρχονται από μισθούς, τόκους, γαιοπροσόδους και κέρδη· και στον βαθμό που οι φόροι πλήττουν τις απολαβές από αυτές τις πηγές, θα μειώνονται οι προσπάθειες απόκτησης αυτών των εισοδημάτων. Ο εργαζόμενος, αντιμέτωπος με έναν φόρο στον μισθό του, έχει μικρότερο κίνητρο να εργαστεί εντατικά· ο κεφαλαιούχος, αντιμέτωπος με έναν φόρο στην απόδοσή του από τόκους ή κέρδη, έχει μεγαλύτερο κίνητρο να καταναλώνει αντί να αποταμιεύει και να επενδύει. Ο γαιοκτήμονας, όταν επιβάλλεται φόρος στις γαιοπροσόδους του, θα έχει μικρότερη παρότρυνση να κατανέμει αποτελεσματικά τις εκτάσεις γης.
Έχει προβληθεί η ένσταση ότι, εφόσον η οριακή χρησιμότητα των χρηματικών διαθεσίμων ενός ανθρώπου αυξάνεται όσο μικρότερο απόθεμα χρήματος κατέχει, ένα χαμηλότερο χρηματικό εισόδημα θα συνεπάγεται αυξημένη οριακή χρησιμότητα του εισοδήματος. Κατά συνέπεια, ένας φόρος στα χρηματικά εισοδήματα δημιουργεί τόσο ένα «αποτέλεσμα υποκατάστασης» εις βάρος της εργασίας και υπέρ του ελεύθερου χρόνου —ή εις βάρος της αποταμίευσης και υπέρ της κατανάλωσης— όσο και ένα «εισοδηματικό αποτέλεσμα» που ενεργεί προς την αντίθετη κατεύθυνση. Αυτό είναι αληθές, και σε σπάνιες εμπειρικές περιπτώσεις το δεύτερο αποτέλεσμα θα υπερισχύσει. Με απλά λόγια, αυτό σημαίνει ότι, όταν επιβάλλονται πρόσθετες επιβαρύνσεις στις προσπάθειες του ανθρώπου, κατά κανόνα θα τις περιορίσει· σε ορισμένες περιπτώσεις, όμως, θα εργαστεί σκληρότερα για να προσπαθήσει να αντισταθμίσει τα βάρη. Στις τελευταίες αυτές περιπτώσεις, ωστόσο, πρέπει να θυμόμαστε ότι θα στερηθεί το πολύτιμο καταναλωτικό αγαθό του «ελεύθερου χρόνου»· θα έχει τώρα λιγότερο ελεύθερο χρόνο από όσο θα είχε αν οι επιλογές του εξακολουθούσαν να είναι ελεύθερες. Η σκληρότερη εργασία υπό την πίεση επιβαρύνσεων αποτελεί λόγο αγαλλίασης μόνο αν εξετάζουμε το ζήτημα αποκλειστικά από τη σκοπιά εκείνων που ζουν εις βάρος των παραγωγών και οι οποίοι, κατ’ αυτόν τον τρόπο, θα ωφεληθούν από τον φόρο. Το βιοτικό επίπεδο των εργαζομένων, στο οποίο πρέπει να περιλαμβάνεται και ο ελεύθερος χρόνος, έχει υποχωρήσει.
Ο φόρος εισοδήματος, φορολογώντας το εισόδημα από επενδύσεις, πλήττει καίρια την αποταμίευση και τις επενδύσεις, καθώς μειώνει την απόδοση των επενδύσεων κάτω από εκείνη που θα υπαγόρευαν οι χρονικές προτιμήσεις στην ελεύθερη αγορά. Η χαμηλότερη καθαρή απόδοση τόκου οδηγεί τους ανθρώπους να προσαρμόσουν την αποταμίευση και τις επενδύσεις τους στα νέα δεδομένα· εν ολίγοις, οι οριακές αποταμιεύσεις και επενδύσεις που πραγματοποιούνταν με την υψηλότερη απόδοση θα αποτιμώνται τώρα χαμηλότερα από την κατανάλωση και δεν θα πραγματοποιούνται πλέον.
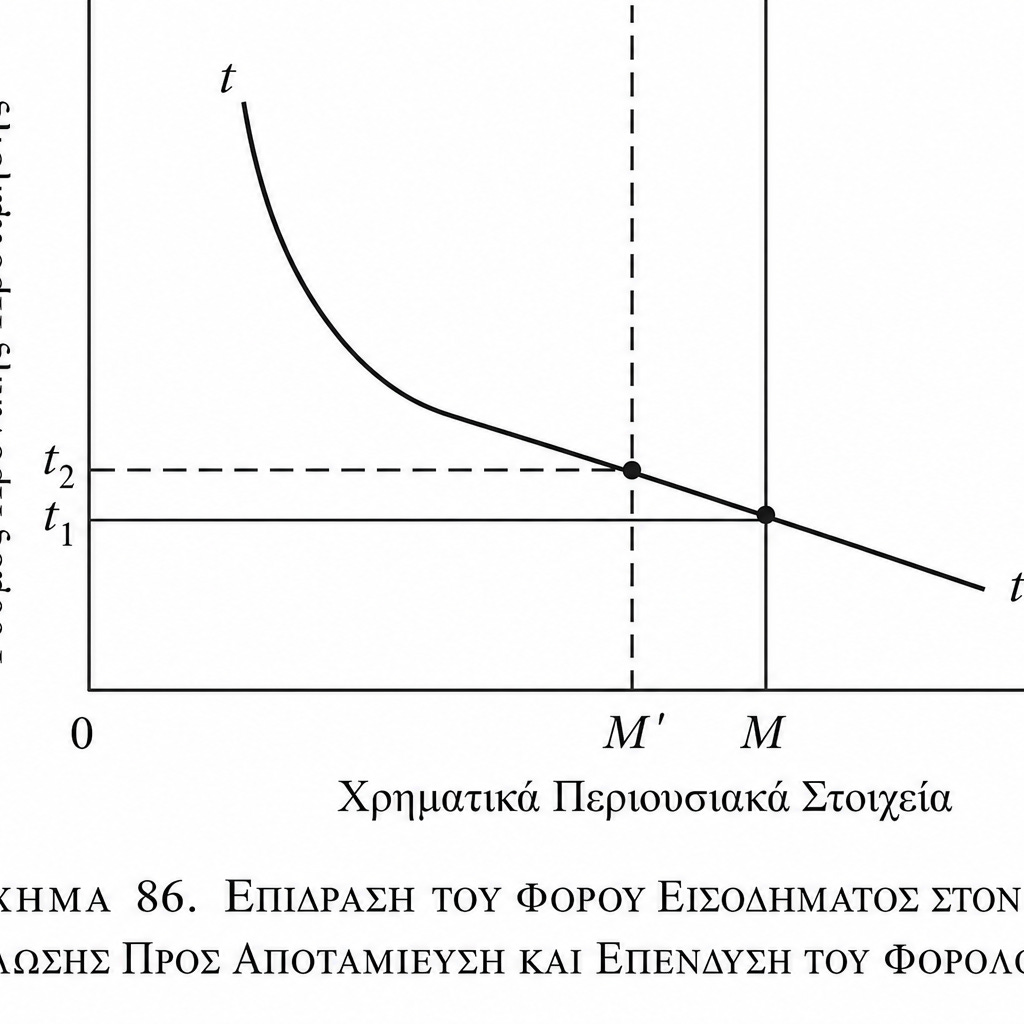
Υπάρχει και ένας άλλος, παραγνωρισμένος λόγος για τον οποίο ένας φόρος εισοδήματος θα επιβαρύνει ιδιαίτερα την αποταμίευση και τις επενδύσεις σε σύγκριση με την κατανάλωση. Θα μπορούσε να θεωρηθεί ότι, εφόσον ο φόρος εισοδήματος δημεύει ένα ορισμένο μέρος του εισοδήματος ενός ανθρώπου και τον αφήνει ελεύθερο να κατανείμει το υπόλοιπο μεταξύ κατανάλωσης και επενδύσεων, και εφόσον οι κλίμακες χρονικής προτίμησης παραμένουν δεδομένες, η αναλογία κατανάλωσης προς αποταμίευση θα παραμείνει αμετάβλητη. Αυτό όμως παραβλέπει το γεγονός ότι το πραγματικό εισόδημα του φορολογουμένου και η πραγματική αξία των χρηματικών διαθεσίμων του έχουν μειωθεί με την πληρωμή του φόρου. Είδαμε στο κεφάλαιο 6 ότι, με δεδομένη την κλίμακα χρονικής προτίμησης ενός ανθρώπου, όσο χαμηλότερο είναι το επίπεδο των πραγματικών χρηματικών διαθεσίμων του, τόσο υψηλότερο θα είναι το ποσοστό χρονικής προτίμησής του και, επομένως, τόσο υψηλότερη η αναλογία κατανάλωσης προς επενδύσεις. Η θέση του φορολογουμένου φαίνεται στο Σχήμα 86, το οποίο ουσιαστικά αποτελεί την αντιστροφή των ατομικών διαγραμμάτων της διαχρονικής αγοράς στο κεφάλαιο 6. Στην προκειμένη περίπτωση, τα χρηματικά διαθέσιμα αυξάνονται καθώς κινούμαστε προς τα δεξιά στον οριζόντιο άξονα, ενώ στο κεφάλαιο 6 μειώνονταν. Ας πούμε ότι η αρχική θέση του φορολογουμένου αντιστοιχεί σε απόθεμα χρήματος $0M$· η $tt$ είναι η δεδομένη καμπύλη χρονικής προτίμησής του. Το ενεργό ποσοστό χρονικής προτίμησής του, που καθορίζει την αναλογία κατανάλωσης προς επενδύσεις, είναι $t_1$. Ας υποθέσουμε τώρα ότι το κράτος επιβάλλει φόρο εισοδήματος, μειώνοντας τα αρχικά χρηματικά του διαθέσιμα στην έναρξη της περιόδου δαπανών του σε $0M’$. Το ενεργό ποσοστό χρονικής προτίμησής του, στο σημείο τομής της $tt$ με τη γραμμή $M’$, είναι τώρα υψηλότερο, στο $t_2$. Μεταβαίνει σε υψηλότερη αναλογία κατανάλωσης και χαμηλότερη αναλογία αποταμίευσης και επενδύσεων.7
Είδαμε πλέον δύο λόγους για τους οποίους ένας φόρος εισοδήματος θα μεταβάλει την αναλογία στο σύνολο της κοινωνίας υπέρ της κατανάλωσης και εις βάρος της αποταμίευσης και των επενδύσεων. Θα μπορούσε να προβληθεί η ένσταση ότι ο λόγος που αφορά τη χρονική προτίμηση δεν ευσταθεί, επειδή οι κρατικοί αξιωματούχοι και εκείνοι τους οποίους επιδοτούν θα εισπράξουν τα φορολογικά έσοδα και θα διαπιστώσουν ότι το απόθεμα χρήματός τους έχει αυξηθεί ακριβώς όσο έχει μειωθεί εκείνο των φορολογουμένων. Θα δούμε όμως παρακάτω ότι καμία πραγματικά παραγωγική αποταμίευση και επένδυση δεν μπορεί να πραγματοποιηθεί από το κράτος, τους υπαλλήλους του ή τους αποδέκτες των επιδοτήσεών του.
Ορισμένοι οικονομολόγοι υποστηρίζουν ότι η φορολογία εισοδήματος μειώνει την αποταμίευση και τις επενδύσεις στην κοινωνία και με έναν τρίτο τρόπο. Ισχυρίζονται ότι η φορολογία εισοδήματος, από την ίδια τη φύση της, επιβάλλει έναν «διπλό» φόρο στην αποταμίευση και στις επενδύσεις σε σύγκριση με την κατανάλωση.8 Ο συλλογισμός έχει ως εξής: Η αποταμίευση και η κατανάλωση δεν είναι πραγματικά συμμετρικές. Κάθε αποταμίευση αποβλέπει στην απόλαυση μεγαλύτερης κατανάλωσης στο μέλλον· διαφορετικά, δεν θα υπήρχε κανένας απολύτως λόγος να αποταμιεύει κανείς. Η αποταμίευση είναι αποχή από μια δυνατή παρούσα κατανάλωση, με αντάλλαγμα την προσδοκία αυξημένης κατανάλωσης σε κάποια μελλοντική στιγμή. Κανείς δεν επιθυμεί τα κεφαλαιουχικά αγαθά αυτά καθαυτά. Αποτελούν απλώς την ενσάρκωση αυξημένης κατανάλωσης στο μέλλον. Η αποταμίευση και επένδυση είναι η κατασκευή του ραβδιού από τον Crusoe για να αποκτήσει περισσότερα μήλα σε μελλοντικό χρόνο· καρποφορεί ως μεγαλύτερη κατανάλωση αργότερα. Επομένως, η επιβολή φόρου εισοδήματος αποτελεί «διπλό» φόρο στην κατανάλωση και επιβαρύνει υπέρμετρα την αποταμίευση και τις επενδύσεις.9
Αυτός ο συλλογισμός εξηγεί ορθά τη διαδικασία επένδυσης και κατανάλωσης. Πάσχει, ωστόσο, από ένα σοβαρό ελάττωμα: δεν έχει σχέση με τα προβλήματα της φορολογίας. Είναι αλήθεια ότι η αποταμίευση καρποφορεί. Το ζήτημα όμως είναι ότι όλοι το γνωρίζουν· αυτός είναι ακριβώς ο λόγος για τον οποίο οι άνθρωποι αποταμιεύουν. Ωστόσο, μολονότι γνωρίζουν ότι η αποταμίευση καρποφορεί, δεν αποταμιεύουν ολόκληρο το εισόδημά τους. Γιατί; Λόγω της χρονικής τους προτίμησης υπέρ της παρούσας κατανάλωσης. Κάθε άτομο, με δεδομένα το τρέχον εισόδημά του και τις αξιολογικές του κλίμακες, κατανέμει το εισόδημα αυτό στις πλέον επιθυμητές αναλογίες μεταξύ κατανάλωσης, επενδύσεων και προσθηκών στα ταμειακά του διαθέσιμα. Οποιαδήποτε άλλη κατανομή θα ικανοποιούσε λιγότερο τις επιθυμίες του και θα υποβίβαζε τη θέση του στην αξιολογική του κλίμακα. Η καρποφόρος δύναμη της αποταμίευσης έχει ήδη ληφθεί υπόψη όταν πραγματοποιεί την κατανομή του. Δεν υπάρχει, επομένως, λόγος να λέγεται ότι ένας φόρος εισοδήματος επιβαρύνει διπλά την αποταμίευση και τις επενδύσεις· επιβαρύνει το συνολικό βιοτικό επίπεδο του ατόμου, το οποίο περιλαμβάνει την παρούσα κατανάλωση, τη μελλοντική κατανάλωση και τα ταμειακά του διαθέσιμα. Δεν επιβαρύνει, αυτός καθαυτόν, την αποταμίευση περισσότερο από τις άλλες κατευθύνσεις διάθεσης του εισοδήματος.
Το επιχείρημα αυτό του Fisher αντανακλά μια παράξενη τάση των οικονομολόγων που είναι προσηλωμένοι στην ελεύθερη αγορά να ανησυχούν πολύ περισσότερο για κρατικά μέτρα που επιβαρύνουν την αποταμίευση και τις επενδύσεις παρά για μέτρα που παρεμποδίζουν την κατανάλωση. Ασφαλώς, ένας οικονομολόγος που τάσσεται υπέρ της ελεύθερης αγοράς οφείλει να αναγνωρίζει ότι οι εκούσιες κατανομές μεταξύ κατανάλωσης και επενδύσεων στην αγορά είναι άριστες και ότι κάθε κρατική επέμβαση σε αυτή την αναλογία, προς οποιαδήποτε κατεύθυνση, στρεβλώνει την αγορά και την παραγωγή που αποβλέπει στην ικανοποίηση των αναγκών των καταναλωτών. Στο κάτω κάτω, δεν υπάρχει τίποτε το ιδιαίτερα ιερό στην αποταμίευση· είναι απλώς ο δρόμος προς τη μελλοντική κατανάλωση. Αλλά τότε, προφανώς, δεν είναι σημαντικότερη από την παρούσα κατανάλωση, καθώς οι κατανομές μεταξύ των δύο καθορίζονται από τις χρονικές προτιμήσεις όλων των ατόμων. Ο οικονομολόγος, επομένως, που αντιδρά περισσότερο στην επέμβαση στην αποταμίευση της ελεύθερης αγοράς παρά στην προσβολή της κατανάλωσης της ελεύθερης αγοράς υποστηρίζει εμμέσως κρατικιστική επέμβαση προς την αντίθετη κατεύθυνση. Ζητεί εμμέσως μια καταναγκαστική στρέβλωση της κατανομής των πόρων, ώστε να μειωθεί η κατανάλωση και να αυξηθούν οι επενδύσεις.10
Β. Απόπειρες ουδέτερης φορολόγησης
Μέχρι τώρα εξετάσαμε την επίπτωση ενός φόρου σε ένα άτομο θεωρούμενο μεμονωμένα. Εξίσου σημαντική είναι η στρέβλωση της διάρθρωσης των τιμών των συντελεστών και των εισοδημάτων στην αγορά, την οποία δημιουργεί ο τρόπος με τον οποίο οι φόροι επιβαρύνουν διαφορετικούς ανθρώπους. Η ελεύθερη αγορά καθορίζει ένα περίπλοκο, σχεδόν άπειρο σύνολο και μια αντίστοιχη διάρθρωση τιμών, συντελεστών απόδοσης και εισοδημάτων. Η επιβολή διαφορετικών φόρων διαταράσσει αυτές τις διαρθρώσεις και παρακωλύει το έργο της αγοράς ως προς την κατανομή των πόρων και του παραγόμενου προϊόντος. Έτσι, αν η επιχείρηση A πληρώνει 5.000 USD τον χρόνο για ένα ορισμένο είδος εργασίας και η επιχείρηση B πληρώνει 3.000 USD, οι εργαζόμενοι θα τείνουν να μετακινηθούν από τη B στην A, εξυπηρετώντας έτσι αποτελεσματικότερα τις ανάγκες των καταναλωτών. Αν όμως το εισόδημα που αποκτάται στην επιχείρηση A φορολογείται με 2.000 USD ετησίως, ενώ το εισόδημα στη B φορολογείται ελάχιστα ή καθόλου, το κίνητρο της αγοράς για μετακίνηση από τη B στην A θα εξαφανιστεί εντελώς ή σχεδόν εντελώς, διαιωνίζοντας μια εσφαλμένη κατανομή των παραγωγικών πόρων και παρεμποδίζοντας την ανάπτυξη, ακόμη και την ίδια την ύπαρξη, της επιχείρησης A.
Είδαμε παραπάνω ότι η αναζήτηση ενός ουδέτερου φόρου —ενός φόρου ουδέτερου ως προς την αγορά, ο οποίος θα την άφηνε περίπου όπως ήταν πριν από την επιβολή του— είναι εγχείρημα χωρίς ελπίδα επιτυχίας. Διότι δεν μπορεί να υπάρχει ομοιομορφία στην καταβολή φόρων όταν ορισμένοι άνθρωποι στην κοινωνία είναι αναγκαστικά φορολογούμενοι, ενώ άλλοι είναι προνομιούχοι καταναλωτές φορολογικών εσόδων. Αλλά ακόμη και αν παραβλέψουμε αυτές τις αντιρρήσεις και δεν λάβουμε υπόψη τις αναδιανεμητικές επιπτώσεις των κρατικών δαπανών που χρηματοδοτούνται από φορολογικά έσοδα, δεν μπορούμε να καταλήξουμε σε σύστημα ουδέτερης φορολογίας.11 Πολλοί συγγραφείς έχουν υποστηρίξει ότι ένας φόρος εισοδήματος με ενιαίο αναλογικό συντελεστή για όλους θα ήταν ουδέτερος· διότι τότε οι σχετικές αναλογίες των εισοδημάτων στην κοινωνία θα παρέμεναν όπως πριν. Έτσι, αν ο A εισέπραττε 6.000 USD τον χρόνο, ο B κέρδιζε 3.000 USD και ο C 2.000 USD, ένας φόρος 10% στον καθένα θα έδινε μια «διανομή» ως εξής: A, 5.400 USD· B, 2.700 USD· C, 1.800 USD — με τις ίδιες μεταξύ τους αναλογίες όπως προηγουμένως. Αυτό προϋποθέτει, φυσικά, ότι ο φόρος δεν αποδυναμώνει τα κίνητρα των διαφόρων ατόμων ή, μάλλον, ότι τα αποδυναμώνει κατά την ίδια αναλογία για κάθε άτομο στην κοινωνία — ενδεχόμενο εξαιρετικά απίθανο. Το πρόβλημα όμως είναι ότι αυτή η «λύση» παρανοεί τη φύση εκείνου που θα έπρεπε να είναι ένας ουδέτερος φόρος. Διότι ένας φόρος πραγματικά ουδέτερος ως προς την ελεύθερη αγορά δεν θα ήταν εκείνος που θα άφηνε αμετάβλητη τη διάρθρωση των εισοδημάτων· θα ήταν ένας φόρος που θα επηρέαζε τη διάρθρωση των εισοδημάτων και κάθε άλλη πτυχή της οικονομίας με τον ίδιο τρόπο που θα την επηρέαζε αν ο φόρος ήταν πράγματι τιμή της ελεύθερης αγοράς.
Πρόκειται για μια πολύ σημαντική διόρθωση· διότι ασφαλώς πρέπει να αντιληφθούμε ότι, όταν μια υπηρεσία πωλείται σε ορισμένη τιμή στην ελεύθερη αγορά, η πώληση αυτή κάθε άλλο παρά αφήνει τη «διανομή» του εισοδήματος όπως ήταν πριν. Διότι, κατά κανόνα, οι τιμές της αγοράς δεν είναι ανάλογες προς το εισόδημα ή τον πλούτο καθενός, αλλά ομοιόμορφες, με την έννοια ότι είναι ίδιες για όλους, ανεξάρτητα από το εισόδημα ή τον πλούτο τους, ακόμη και από την ένταση της επιθυμίας τους για το προϊόν. Μια φραντζόλα ψωμί δεν κοστίζει σε έναν πολυεκατομμυριούχο χίλιες φορές περισσότερο από όσο κοστίζει στον μέσο άνθρωπο. Αν, πράγματι, η αγορά λειτουργούσε έτσι, σύντομα δεν θα υπήρχε αγορά, διότι δεν θα υπήρχε κανένα απολύτως όφελος από την απόκτηση χρημάτων. Όσο περισσότερα χρήματα κέρδιζε κανείς, τόσο περισσότερο, κατ’ αναλογία, θα αυξανόταν γι’ αυτόν η τιμή κάθε αγαθού. Επομένως, ολόκληρη η εγχρήματη οικονομία του πολιτισμού και το σύστημα παραγωγής και καταμερισμού της εργασίας που στηρίζεται σε αυτήν θα κατέρρεαν. Συνεπώς, αντί να είναι «ουδέτερος» ως προς την ελεύθερη αγορά, ο αναλογικός φόρος εισοδήματος ακολουθεί μια αρχή η οποία, αν εφαρμοζόταν με συνέπεια, θα εξάλειφε την οικονομία της αγοράς και ολόκληρη την ίδια την εγχρήματη οικονομία.
Είναι, λοιπόν, σαφές ότι η επιβολή ίσου ποσού φόρου σε όλους —ο λεγόμενος «κατά κεφαλήν» ή «κεφαλικός φόρος»— θα προσέγγιζε πολύ περισσότερο τον στόχο της ουδετερότητας. Αλλά ακόμη και εδώ υπάρχουν σοβαρά ελαττώματα ως προς την ουδετερότητα, εντελώς ανεξάρτητα από την αναπόφευκτη διχοτόμηση μεταξύ φορολογουμένων και καταναλωτών φορολογικών εσόδων. Κατ’ αρχάς, στην ελεύθερη αγορά τα αγαθά και οι υπηρεσίες αγοράζονται μόνο από όσους επιθυμούν ελεύθερα να τα αποκτήσουν στην τιμή της αγοράς. Εφόσον ο φόρος είναι υποχρεωτική εισφορά και όχι ελεύθερη αγορά, δεν μπορεί ποτέ να θεωρηθεί δεδομένο ότι κάθε ανεξαιρέτως μέλος της κοινωνίας θα κατέβαλλε, σε μια ελεύθερη αγορά, αυτό το ίσο ποσό στο κράτος. Πράγματι, η ίδια η καταναγκαστική φύση της φορολογίας συνεπάγεται ότι πολύ λιγότερα έσοδα θα κατέληγαν στο κράτος αν η καταβολή γινόταν εκουσίως. Αντί να είναι ουδέτερος, επομένως, ο ίσος φόρος θα στρέβλωνε τα αποτελέσματα της αγοράς, επιβάλλοντας αδικαιολόγητες επιβαρύνσεις σε τουλάχιστον τρεις ομάδες πολιτών: στους φτωχούς, στους αδιάφορους και στους εχθρικά διακείμενους, δηλαδή σε όσους, για τον έναν ή τον άλλο λόγο, δεν θα κατέβαλλαν εκουσίως αυτά τα ίσα ποσά στο κράτος.
Ένα άλλο σοβαρό πρόβλημα στην αντιμετώπιση του ίσου φόρου ως ανάλογου μιας τιμής της ελεύθερης αγοράς είναι ότι δεν γνωρίζουμε ποιες κρατικές «υπηρεσίες» υποτίθεται ότι «αγοράζουν» οι άνθρωποι. Για παράδειγμα, αν το κράτος χρησιμοποιεί τον φόρο για να επιδοτήσει μια ορισμένη ευνοούμενη ομάδα, είναι δύσκολο να γνωρίζουμε τι είδους «υπηρεσία» αποκομίζουν από αυτή την κρατική πράξη όσοι καταβάλλουν τον κεφαλικό φόρο. Ας πάρουμε όμως μια φαινομενικά σαφή περίπτωση καθαρής υπηρεσίας, την αστυνομική προστασία, και ας υποθέσουμε ότι ο κεφαλικός φόρος καταβάλλεται για αυτή τη δαπάνη. Ο κανόνας της ελεύθερης αγοράς είναι ότι καταβάλλονται ίσες τιμές για ίσες υπηρεσίες· τι είναι όμως εδώ μια «ίση υπηρεσία»; Ασφαλώς, η υπηρεσία της αστυνομικής προστασίας είναι πολύ μεγαλύτερης έκτασης σε ένα αστικό κέντρο εγκληματικότητας από ό,τι σε κάποια ήσυχη απόμερη περιοχή, όπου το έγκλημα είναι σπάνιο. Η αστυνομική προστασία θα κοστίζει ασφαλώς περισσότερο στην περιοχή που μαστίζεται από εγκληματικότητα· επομένως, αν παρεχόταν στην αγορά, η τιμή που θα καταβαλλόταν εκεί θα ήταν υψηλότερη από ό,τι στην απόμερη περιοχή. Επιπλέον, ένα άτομο που αντιμετωπίζει ιδιαίτερη απειλή εγκληματικής ενέργειας και ενδέχεται να χρειάζεται αυξημένη επιτήρηση θα έπρεπε να πληρώνει υψηλότερη αμοιβή για αστυνομική προστασία. Ένας ενιαίος φόρος θα ήταν χαμηλότερος από την τιμή της αγοράς στις επικίνδυνες περιοχές και υψηλότερος στις ειρηνικές. Για να προσεγγίζει την ουδετερότητα, επομένως, ένας φόρος θα έπρεπε να μεταβάλλεται ανάλογα με το κόστος των υπηρεσιών και όχι να είναι ενιαίος.12 Αυτή είναι η παραμελημένη αρχή του κόστους στη φορολογία.
Ούτε όμως η αρχή του κόστους μπορεί να θεωρηθεί ουδέτερη. Πέρα από το αναπόδραστο πρόβλημα των φορολογουμένων και των καταναλωτών φορολογικών εσόδων, τίθεται και πάλι το ζήτημα του τρόπου με τον οποίο μπορεί να οριστεί και να απομονωθεί μια «υπηρεσία». Ποια είναι η «υπηρεσία» της αναδιανομής από τον Peter στον Paul και ποιο το «κόστος» με το οποίο πρέπει να χρεωθεί ο Peter; Αλλά ακόμη και αν περιορίσουμε τη συζήτηση σε συνήθεις υπηρεσίες όπως η αστυνομική προστασία, υπάρχουν σοβαρά ελαττώματα. Πρώτον, το κόστος του κράτους, όπως θα δούμε παρακάτω, είναι αναπόφευκτα πολύ υψηλότερο από εκείνο της ελεύθερης αγοράς. Δεύτερον, το Κράτος δεν μπορεί να πραγματοποιεί ορθά οικονομικό υπολογισμό και, επομένως, δεν μπορεί να εκτιμήσει με ακρίβεια το κόστος του. Τρίτον, το κόστος ισούται με τις τιμές μόνο σε κατάσταση ισορροπίας· εφόσον η οικονομία δεν βρίσκεται ποτέ σε ισορροπία, το κόστος δεν αποτελεί ποτέ ακριβή εκτίμηση της τιμής που θα είχε διαμορφωθεί στην ελεύθερη αγορά. Και, τέλος, όπως στην περίπτωση του ίσου φόρου και σε αντίθεση με την ελεύθερη αγορά, ο φορολογούμενος δεν καταδεικνύει ποτέ το όφελος που αποκομίζει από την κρατική πράξη· απλώς και αβασάνιστα θεωρείται δεδομένο ότι θα αγόραζε εκουσίως την υπηρεσία σε αυτή την τιμή.
Μια ακόμη απόπειρα ουδέτερης φορολόγησης είναι η αρχή του οφέλους, σύμφωνα με την οποία πρέπει να επιβάλλεται φόρος ίσος με το όφελος που αποκομίζουν τα άτομα από την κρατική υπηρεσία. Δεν γίνεται πάντοτε αντιληπτό τι θα σήμαινε αυτή η αρχή: για παράδειγμα, ότι οι αποδέκτες προνοιακών παροχών θα έπρεπε να καταβάλλουν το πλήρες κόστος αυτών των παροχών. Κάθε αποδέκτης κρατικής πρόνοιας θα έπρεπε τότε να πληρώνει περισσότερα από όσα εισπράττει, διότι θα έπρεπε να καταβάλλει και το κόστος «διεκπεραίωσης» της κρατικής γραφειοκρατίας. Προφανώς, δεν θα υπήρχαν τέτοιες προνοιακές παροχές ούτε οποιεσδήποτε άλλες επιδοτήσεις αν τηρούνταν η αρχή του οφέλους. Ακόμη και αν περιορίσουμε και πάλι τη συζήτηση σε υπηρεσίες όπως η αστυνομική προστασία, παραμένουν σοβαρά ελαττώματα. Ας παραβλέψουμε και πάλι την επίμονη διχοτόμηση μεταξύ φορολογουμένων και καταναλωτών φορολογικών εσόδων. Ένα ανυπέρβλητο πρόβλημα είναι ότι δεν μπορούμε να μετρήσουμε τα οφέλη ούτε καν να γνωρίζουμε αν υπάρχουν. Όπως στην περίπτωση του κεφαλικού φόρου και της αρχής του κόστους, έτσι και εδώ δεν υπάρχει ελεύθερη αγορά στην οποία οι άνθρωποι να μπορούν να καταδείξουν ότι αποκομίζουν από την ανταλλαγή όφελος μεγαλύτερο από την αξία των αγαθών που παραχωρούν. Πράγματι, εφόσον οι φόροι επιβάλλονται καταναγκαστικά, είναι σαφές ότι τα οφέλη των ανθρώπων από το κράτος είναι αισθητά μικρότερα από το ποσό που υποχρεώνονται να καταβάλουν, αφού, αν αφήνονταν ελεύθεροι, θα συνεισέφεραν λιγότερα στο κράτος. Το «όφελος», επομένως, απλώς προϋποτίθεται αυθαίρετα από τους κρατικούς αξιωματούχους.
Επιπλέον, ακόμη και αν το όφελος μπορούσε να καταδειχθεί ελεύθερα, η αρχή του οφέλους δεν θα προσέγγιζε τη διαδικασία της ελεύθερης αγοράς. Διότι, και πάλι, τα άτομα καταβάλλουν ενιαία τιμή για τις υπηρεσίες στην ελεύθερη αγορά, ανεξάρτητα από το μέγεθος των υποκειμενικών οφελών τους. Ο άνθρωπος που θα «περπατούσε ένα μίλι για ένα Camel» δεν πληρώνει συνήθως περισσότερα από εκείνον που αδιαφορεί παντελώς. Η φορολόγηση καθενός ανάλογα με το όφελος που αποκομίζει, επομένως, βρίσκεται σε διαμετρική αντίθεση προς την αρχή της αγοράς. Τέλος, αν όλο το όφελος καθενός αφαιρείται μέσω της φορολογίας, δεν θα υπήρχε λόγος να προβεί στην ανταλλαγή ή να λάβει την κρατική υπηρεσία. Στην αγορά δεν καταβάλλουν όλοι, ούτε καν οι οριακοί αγοραστές, ολόκληρο το ποσό του οφέλους τους. Οι υπεροριακοί αγοραστές αποκομίζουν μη μετρήσιμο πλεονάζον όφελος, όπως και οι οριακοί αγοραστές, διότι χωρίς ένα τέτοιο πλεόνασμα δεν θα αγόραζαν το προϊόν. Επιπλέον, για υπηρεσίες όπως η αστυνομική προστασία, η αρχή του οφέλους θα απαιτούσε από τους φτωχούς και τους ανήμπορους να πληρώνουν περισσότερα από τους πλούσιους και τους ικανούς, καθώς θα μπορούσε να λεχθεί ότι οι πρώτοι ωφελούνται περισσότερο από την προστασία. Τέλος, πρέπει να σημειωθεί ότι, αν το όφελος κάθε ατόμου από το κράτος πρόκειται να αφαιρείται μέσω της φορολογίας, οι γραφειοκράτες, που αντλούν ολόκληρο το εισόδημά τους από το κράτος, θα έπρεπε να επιστρέφουν ολόκληρο τον μισθό τους στο κράτος και, συνεπώς, να υπηρετούν αμισθί.13
Είδαμε, λοιπόν, ότι καμία αρχή φορολόγησης δεν μπορεί να είναι ουδέτερη ως προς την ελεύθερη αγορά. Η προοδευτική φορολογία, με την οποία καθένας πληρώνει περισσότερο από αναλογικά προς το εισόδημά του, φυσικά δεν επιχειρεί καν να είναι ουδέτερη. Αν ο αναλογικός φόρος ενσωματώνει μια αρχή καταστροφική για ολόκληρη την οικονομία της αγοράς και για την ίδια την εγχρήματη οικονομία, ο προοδευτικός φόρος το πράττει ακόμη περισσότερο. Διότι ο προοδευτικός φόρος επιβαρύνει τους ικανούς και αποδοτικούς σε αναλογία ακόμη μεγαλύτερη από τη σχετική ικανότητα και αποδοτικότητά τους. Οι προοδευτικοί συντελεστές αποτελούν ιδιαίτερο αντικίνητρο για την εξαιρετικά ικανή εργασία ή επιχειρηματική δραστηριότητα. Και, εφόσον αυτή η ικανότητα χρησιμοποιείται για την εξυπηρέτηση του καταναλωτή, ένας προοδευτικός φόρος επιβάλλει ιδιαίτερο βάρος και στους καταναλωτές.
Πέρα από τους δύο τρόπους που εξετάστηκαν παραπάνω, με τους οποίους η φορολογία εισοδήματος επιβαρύνει την αποταμίευση, ο προοδευτικός φόρος επιβάλλει μια πρόσθετη επιβάρυνση. Διότι, εμπειρικά, στις περισσότερες περιπτώσεις, οι εύποροι αποταμιεύουν και επενδύουν αναλογικά μεγαλύτερο μέρος του εισοδήματός τους από τις ομάδες χαμηλότερου εισοδήματος. Δεν υπάρχει, ωστόσο, κανένας αποδεικτικά αναγκαίος, πραξεολογικός λόγος για τον οποίο αυτό πρέπει να ισχύει πάντοτε. Ο κανόνας δεν θα ίσχυε, για παράδειγμα, σε μια χώρα όπου οι εύποροι αγόραζαν κοσμήματα, ενώ οι φτωχοί αποταμίευαν με φειδώ και επένδυαν.
Μολονότι η αρχή της προοδευτικότητας είναι ασφαλώς ιδιαίτερα καταστροφική για την αγορά, οι περισσότεροι συντηρητικοί οικονομολόγοι που τάσσονται υπέρ της ελεύθερης αγοράς τείνουν να υπερεκτιμούν τις επιπτώσεις της και να υποτιμούν τις καταστροφικές επιπτώσεις της αναλογικής φορολογίας. Η αναλογική φορολογία εισοδήματος έχει πολλές από τις ίδιες συνέπειες και, επομένως, το επίπεδο της φορολογίας εισοδήματος είναι γενικά σημαντικότερο για την αγορά από τον βαθμό προοδευτικότητας. Έτσι, η κοινωνία A μπορεί να έχει αναλογικό φόρο εισοδήματος που απαιτεί από κάθε άνθρωπο να καταβάλλει το 50% του εισοδήματός του· η κοινωνία B μπορεί να έχει έναν εξαιρετικά έντονα προοδευτικό φόρο, που απαιτεί από έναν φτωχό να καταβάλλει το ένα τέταρτο του ενός τοις εκατό και από τον πλουσιότερο άνθρωπο το 10% του εισοδήματός του. Ο πλούσιος θα προτιμήσει ασφαλώς την κοινωνία B, μολονότι ο φόρος είναι προοδευτικός — καταδεικνύοντας ότι δεν είναι τόσο η προοδευτικότητα όσο το ύψος του φόρου του εκείνο που τον επιβαρύνει.
Παρεμπιπτόντως, και ο φτωχός παραγωγός, στον οποίο επιβάλλεται χαμηλότερος φόρος, θα προτιμήσει επίσης την κοινωνία B. Αυτό καταδεικνύει την πλάνη της συνήθους συντηρητικής αιτίασης κατά της προοδευτικής φορολογίας, ότι αποτελεί μέσο «για να ληστεύουν οι φτωχοί τους πλούσιους». Διότι στο παράδειγμά μας τόσο ο φτωχός όσο και ο πλούσιος επέλεξαν την προοδευτικότητα! Ο λόγος είναι ότι, υπό την προοδευτική φορολογία, οι «φτωχοί» δεν «ληστεύουν τους πλούσιους». Αντιθέτως, το Κράτος είναι εκείνο που «ληστεύει» και τους δύο μέσω της φορολογίας, είτε αναλογικής είτε προοδευτικής.
Θα μπορούσε να προβληθεί η ένσταση ότι οι φτωχοί ωφελούνται από τις κρατικές δαπάνες και επιδοτήσεις που χρηματοδοτούνται από τα φορολογικά έσοδα και, συνεπώς, επιδίδονται έμμεσα στη «ληστεία» τους. Αυτό όμως παραβλέπει το γεγονός ότι το Κράτος μπορεί να δαπανήσει τα χρήματά του με πολλούς διαφορετικούς τρόπους: μπορεί να καταναλώσει τα προϊόντα συγκεκριμένων κλάδων· μπορεί να επιδοτήσει ορισμένους ή όλους τους πλούσιους· μπορεί να επιδοτήσει ορισμένους ή όλους τους φτωχούς. Το γεγονός της προοδευτικότητας δεν συνεπάγεται από μόνο του ότι οι «φτωχοί» επιδοτούνται συλλήβδην. Πράγματι, αν ορισμένοι από τους φτωχούς επιδοτούνται, άλλοι πιθανότατα δεν θα επιδοτούνται, οπότε αυτοί οι τελευταίοι καθαροί φορολογούμενοι θα «ληστεύονται» μαζί με τους πλούσιους. Μάλιστα, εφόσον οι φτωχοί είναι συνήθως πολύ περισσότεροι από τους πλούσιους, είναι απολύτως δυνατόν οι φτωχοί ως σύνολο να επωμίζονται το μεγαλύτερο βάρος ακόμη και ενός προοδευτικού φορολογικού συστήματος.
Από όλους τους δυνατούς τύπους φόρων, εκείνος που προσφέρεται περισσότερο για την παράλυση και την καταστροφή της λειτουργίας της αγοράς είναι ο φόρος υπερκερδών. Διότι, από όλα τα παραγωγικά εισοδήματα, τα κέρδη αποτελούν ένα σχετικά μικρό ποσό με τεράστια σημασία και επίδραση· είναι η κινητήρια δύναμη ολόκληρης της οικονομίας της αγοράς. Τα σήματα των κερδών και των ζημιών καθοδηγούν τους επιχειρηματίες και τους κεφαλαιούχους, οι οποίοι κατευθύνουν και ανακατευθύνουν διαρκώς τους παραγωγικούς πόρους της κοινωνίας με τους καλύτερους δυνατούς τρόπους και συνδυασμούς, ώστε να ικανοποιούν τις μεταβαλλόμενες επιθυμίες των καταναλωτών υπό μεταβαλλόμενες συνθήκες. Όταν παραλύει η επιδίωξη του κέρδους, τα κέρδη και οι ζημίες παύουν να λειτουργούν ως αποτελεσματικό κίνητρο και, επομένως, ως μέσο οικονομικού υπολογισμού στην οικονομία της αγοράς.
Είναι παράξενο ότι σε καιρό πολέμου, ακριβώς όταν η διατήρηση ενός αποτελεσματικού παραγωγικού συστήματος θα φαινόταν πιο επιτακτική, υψώνεται πάντοτε η κραυγή να «βγάλουμε τα κέρδη από τον πόλεμο». Αυτός ο ζήλος δεν φαίνεται ποτέ να στρέφεται με την ίδια σφοδρότητα εναντίον των σαφώς οφειλόμενων στον πόλεμο «κερδών» των χαλυβουργών από υψηλότερους μισθούς — παρά μόνο εναντίον των κερδών των επιχειρηματιών. Ασφαλώς δεν υπάρχει καλύτερος τρόπος παράλυσης μιας πολεμικής προσπάθειας. Επιπλέον, η έννοια του «υπερβάλλοντος» απαιτεί κάποιο πρότυπο αναφοράς πάνω από το οποίο μπορεί να φορολογείται το κέρδος. Αυτό το πρότυπο μπορεί να είναι είτε ένα ορισμένο ποσοστό κέρδους, πράγμα που συνεπάγεται τις πολυάριθμες δυσχέρειες μέτρησης του κέρδους και του επενδεδυμένου κεφαλαίου σε κάθε επιχείρηση, είτε τα κέρδη μιας περιόδου βάσης πριν από την έναρξη του πολέμου. Το δεύτερο, που προτιμάται γενικά επειδή αποσπά ειδικά τα πολεμικά κέρδη, καθιστά την οικονομία ακόμη πιο χαοτική. Διότι σημαίνει ότι, ενώ το κράτος καταβάλλει κάθε προσπάθεια για μεγαλύτερη πολεμική παραγωγή, ο φόρος υπερκερδών δημιουργεί κάθε δυνατό κίνητρο για χαμηλότερη και αναποτελεσματική πολεμική παραγωγή. Εν ολίγοις, ο φόρος υπερκερδών τείνει να παγιώνει την παραγωγική διαδικασία στη μορφή που είχε κατά την περίοδο βάσης της ειρήνης. Και όσο περισσότερο διαρκεί ο πόλεμος, τόσο πιο παρωχημένη, αναποτελεσματική και παράλογη γίνεται η διάρθρωση της περιόδου βάσης.
Γ. Μετακύλιση και επίπτωση: Ένας φόρος σε έναν κλάδο
Καμία εξέταση της φορολογίας, όσο σύντομη και αν είναι, δεν μπορεί να παραβλέψει το περίφημο πρόβλημα της «μετακύλισης και επίπτωσης» των φόρων. Εν συντομία, ποιος πληρώνει έναν φόρο; Το πρόσωπο στο οποίο επιβάλλεται ή κάποιος άλλος στον οποίο το πρώτο μπορεί να «μετακυλίσει» τον φόρο; Όσο απίστευτο και αν φαίνεται, υπάρχουν ακόμη οικονομολόγοι που προσκολλώνται στην παλαιά θεωρία της «ίσης διάχυσης» της φορολογίας του δέκατου ένατου αιώνα, η οποία απλώς θεωρεί το πρόβλημα λήξαν διακηρύσσοντας ότι «όλοι οι φόροι μετακυλίονται σε όλους», οπότε δεν χρειάζεται να αναλυθεί ο καθένας χωριστά.14 Αυτή η σκοταδιστική τάση ενισχύεται από μια υπερβολικά ευρεία αντιμετώπιση της «μετακύλισης». Έτσι, αν επιβληθεί στον Jones φόρος εισοδήματος 80%, αυτός θα βλάψει όχι μόνο τον Jones αλλά και —μειώνοντας τόσο τα κίνητρα όσο και τις δυνατότητές του— άλλους καταναλωτές, μέσω του περιορισμού της εργασίας και της αποταμίευσης του Jones. Είναι, επομένως, αληθές ότι οι επιπτώσεις της φορολογίας διαχέονται προς τα έξω από το κέντρο του στόχου. Αυτό όμως απέχει πολύ από τον ισχυρισμό ότι ο Jones μπορεί απλώς να μετακυλίσει το φορολογικό βάρος στους ώμους άλλων. Η έννοια της «μετακύλισης» θα περιοριστεί εδώ στην περίπτωση κατά την οποία η πληρωμή ενός φόρου μπορεί να μεταφερθεί άμεσα από τον αρχικό πληρωτή σε κάποιον άλλο και δεν θα χρησιμοποιείται όταν άλλοι υφίστανται ζημία επιπροσθέτως του αρχικού φορολογουμένου. Οι τελευταίες αυτές συνέπειες μπορούν να ονομαστούν «έμμεσες επιπτώσεις» του φόρου.
Ο πρώτος κανόνας της μετακύλισης είναι ότι ένας φόρος εισοδήματος δεν μπορεί να μετακυλιστεί. Αυτή η άλλοτε αποδεκτή αλήθεια της οικονομικής επιστήμης αντικρούεται τώρα με τη δημοφιλή υπόθεση ότι, για παράδειγμα, ένας φόρος στους μισθούς θα ωθήσει τα συνδικάτα να απαιτήσουν υψηλότερους μισθούς για να αντισταθμίσουν τον φόρο και ότι, επομένως, ο φόρος στους μισθούς μετακυλίεται «προς τα εμπρός» στον εργοδότη, ο οποίος με τη σειρά του τον μετακυλίει εκ νέου προς τα εμπρός στο σύνολο των καταναλωτών. Και όμως, σχεδόν κάθε βήμα αυτής της ευρέως διακηρυσσόμενης ακολουθίας αποτελεί κραυγαλέα πλάνη. Είναι, κατ’ αρχάς, παράλογο να πιστεύει κανείς ότι οι εργαζόμενοι ή τα συνδικάτα περιμένουν ήσυχα έναν φόρο για να τους κινητοποιήσει να προβάλουν διεκδικήσεις. Οι εργαζόμενοι θέλουν πάντοτε υψηλότερους μισθούς· τα συνδικάτα απαιτούν πάντοτε περισσότερα. Το ερώτημα είναι: θα λάβουν περισσότερα; Δεν υπάρχει λόγος να θεωρούμε ότι μπορούν. Ένας εργαζόμενος μπορεί να λάβει μόνο την προεξοφλημένη αξία της οριακής παραγωγικότητας της εργασίας του. Καμία κραυγή δεν θα αυξήσει αυτή την παραγωγικότητα και, επομένως, καμία δεν μπορεί να αυξήσει τον μισθό που λαμβάνει από τον εργοδότη του. Τα συνδικαλιστικά αιτήματα για υψηλότερους μισθούς θα αντιμετωπιστούν όπως συνήθως, δηλαδή θα μπορούν να ικανοποιηθούν μόνο με τίμημα την ανεργία μέρους του εργατικού δυναμικού αυτού του κλάδου. Αυτό όμως ισχύει είτε έχει επιβληθεί φόρος στους μισθούς είτε όχι· ο φόρος δεν θα έχει καμία σχέση με τον τελικό μισθό που διαμορφώνεται στην αγορά.
Η ιδέα ότι ο εργοδότης θα μεταφέρει το αυξημένο κόστος στον καταναλωτή αποτελεί παράδειγμα της ίσως πιο διαδεδομένης πλάνης σχετικά με τη φορολογία: ότι οι επιχειρηματίες μπορούν απλώς να μετακυλίουν το υψηλότερο κόστος τους προς τα εμπρός, στους καταναλωτές, υπό τη μορφή υψηλότερων τιμών. Όλη η οικονομική θεωρία που εκτίθεται σε αυτό το βιβλίο καταδεικνύει το σφάλμα αυτού του δόγματος. Διότι η τιμή ενός δεδομένου προϊόντος καθορίζεται από τις κλίμακες ζήτησης των καταναλωτών. Τίποτε στο υψηλότερο κόστος ή στους υψηλότερους φόρους δεν αυξάνει, αυτό καθαυτό, αυτές τις κλίμακες· επομένως, οποιαδήποτε μεταβολή των τιμών πώλησης, είτε προς τα πάνω είτε προς τα κάτω, θα μειώσει τα έσοδα της συγκεκριμένης επιχείρησης. Διότι κάθε επιχείρηση στην αγορά τείνει να βρίσκεται ανά πάσα στιγμή στο «σημείο μέγιστου κέρδους» της σε σχέση με τους καταναλωτές. Οι τιμές βρίσκονται ήδη στο σημείο μέγιστης απόδοσης για την επιχείρηση· επομένως, υψηλότεροι φόροι ή άλλα κόστη που επιβάλλονται στην επιχείρηση θα μειώσουν τα καθαρά της εισοδήματα αντί να μεταφερθούν ομαλά και εύκολα στους καταναλωτές. Καταλήγουμε, λοιπόν, στο εξής σημαντικό συμπέρασμα: κανένας φόρος —όχι μόνο ο φόρος εισοδήματος— δεν μπορεί ποτέ να μετακυλιστεί προς τα εμπρός.
Ας υποθέσουμε ότι ένας ιδιαίτερα βαρύς φόρος —οποιουδήποτε τύπου— έχει επιβληθεί σε έναν συγκεκριμένο κλάδο: έστω στον κλάδο των οινοπνευματωδών ποτών. Ποιες θα είναι οι επιπτώσεις; Όπως έχουμε επισημάνει, ο φόρος δεν θα «μεταφερθεί» απλώς στους καταναλωτές.15 Αντιθέτως, η τιμή των οινοπνευματωδών θα παραμείνει η ίδια· το καθαρό εισόδημα των επιχειρήσεων θα μειωθεί. Αυτό θα σημαίνει ότι οι αποδόσεις του κεφαλαίου και της επιχειρηματικής δραστηριότητας στον κλάδο των οινοπνευματωδών θα είναι χαμηλότερες από ό,τι στους άλλους κλάδους της οικονομίας· οι οριακές επιχειρήσεις του κλάδου θα υποστούν ζημίες και θα διακόψουν τη λειτουργία τους· και, γενικά, παραγωγικοί πόροι κάθε είδους θα εξέλθουν από τον κλάδο των οινοπνευματωδών και θα εισρεύσουν σε άλλους κλάδους. Η μακροχρόνια επίπτωση, επομένως, είναι η μείωση της προσφοράς παραγόμενων οινοπνευματωδών και, συνεπώς, σύμφωνα με τον νόμο της προσφοράς και της ζήτησης, η αύξηση της τιμής τους στην αγορά. Ωστόσο, όπως είπαμε παραπάνω, αυτή η διαδικασία —αυτή η διάχυση της ζημίας σε ολόκληρη την οικονομία— δύσκολα μπορεί να ονομαστεί «μετακύλιση». Διότι ο φόρος δεν «μεταφέρεται» απλώς· φθάνει στους καταναλωτές μόνο μέσω της βλάβης που προκαλεί στον φορολογούμενο κλάδο. Το τελικό αποτέλεσμα θα είναι μια στρέβλωση στην κατανομή των συντελεστών παραγωγής· στον κλάδο των οινοπνευματωδών παράγονται πλέον λιγότερα αγαθά από όσα θα προτιμούσαν οι καταναλωτές, ενώ στον άλλο κλάδο παράγονται υπερβολικά πολλά αγαθά σε σχέση με τα οινοπνευματώδη.
Εν ολίγοις, οι φόροι μπορούν να «μετακυλιστούν προς τα πίσω» ευκολότερα παρά προς τα εμπρός. Αυστηρά μιλώντας, το αποτέλεσμα δεν είναι μετακύλιση, επειδή δεν πρόκειται για ανώδυνη διαδικασία. Είναι όμως σαφές ότι η διαδικασία προς τα πίσω —προς τους συντελεστές παραγωγής— συντελείται ταχύτερα και αμεσότερα από τις επιπτώσεις στους καταναλωτές. Διότι οι ζημίες ή τα μειωμένα κέρδη των επιχειρήσεων οινοπνευματωδών θα μειώσουν αμέσως τη ζήτησή τους για γη, εργασία και κεφαλαιουχικούς συντελεστές παραγωγής· αυτή η υποχώρηση των κλιμάκων ζήτησης θα μειώσει τους μισθούς και τις προσόδους στον κλάδο των οινοπνευματωδών· και οι χαμηλότερες αυτές απολαβές θα προκαλέσουν μετατόπιση εργασίας, γης και κεφαλαίου από τα οινοπνευματώδη προς άλλους κλάδους. Η ταχεία «μετακύλιση προς τα πίσω» συνάδει με την «αυστριακή» θεωρία της κατανάλωσης και της παραγωγής που αναπτύχθηκε σε αυτόν τον τόμο· διότι οι τιμές των συντελεστών καθορίζονται από τις τιμές πώλησης των αγαθών που παράγουν και όχι το αντίστροφο — το οποίο θα έπρεπε να είναι το συμπέρασμα του αφελούς δόγματος της «μετακύλισης προς τα εμπρός».
Πρέπει να σημειωθεί ότι, σε ορισμένες περιπτώσεις, ο ίδιος ο κλάδος μπορεί να υποδέχεται ευνοϊκά έναν φόρο που του επιβάλλεται, προκειμένου να παρασχεθεί στις υπεροριακές επιχειρήσεις ένα έμμεσο αλλά αποτελεσματικό μονοπωλιακό προνόμιο. Έτσι, ένας κατ’ αποκοπήν φόρος «αδείας» θα παράσχει ιδιαίτερο προνόμιο στις επιχειρήσεις που διαθέτουν μεγαλύτερα κεφάλαια και μπορούν ευκολότερα να καταβάλουν το τέλος.
Δ. Μετακύλιση και επίπτωση: Ένας γενικός φόρος πωλήσεων
Το δημοφιλέστερο παράδειγμα φόρου που υποτίθεται ότι μετακυλίεται προς τα εμπρός είναι ο γενικός φόρος πωλήσεων. Ασφαλώς, για παράδειγμα, αν το κράτος επιβάλει έναν ενιαίο φόρο 20% σε όλες τις λιανικές πωλήσεις, και αν μπορούμε να κάνουμε την απλουστευτική υπόθεση ότι ο φόρος μπορεί να εφαρμόζεται εξίσου αποτελεσματικά παντού, τότε οι επιχειρήσεις απλώς θα «μεταφέρουν» στους καταναλωτές την αύξηση του 20% σε όλες τις τιμές. Στην πραγματικότητα, όμως, δεν υπάρχει κανένας τρόπος να αυξηθούν καθόλου οι τιμές! Όπως στην περίπτωση ενός συγκεκριμένου κλάδου, οι τιμές είχαν ήδη διαμορφωθεί, ή περίπου διαμορφωθεί, στα σημεία μέγιστων καθαρών εσόδων για τις επιχειρήσεις. Τα αποθέματα αγαθών ή συντελεστών δεν έχουν ακόμη μεταβληθεί, ούτε οι κλίμακες ζήτησης. Πώς, λοιπόν, θα μπορούσαν να αυξηθούν οι τιμές; Επιπλέον, αν εξετάσουμε το γενικό σύνολο των τιμών, όπως αρμόζει όταν πραγματευόμαστε έναν γενικό φόρο πωλήσεων, αυτές καθορίζονται από την προσφορά και τη ζήτηση χρήματος, τόσο από την πλευρά των αγαθών όσο και από την πλευρά του χρήματος. Για να αυξηθεί το γενικό σύνολο των τιμών, πρέπει είτε να αυξηθεί η προσφορά χρήματος είτε να μειωθεί η κλίμακα ζήτησης χρήματος, είτε να συμβούν και τα δύο. Τίποτε σε έναν γενικό φόρο πωλήσεων δεν προκαλεί μεταβολή σε κανέναν από αυτούς τους προσδιοριστικούς παράγοντες.16
Επιπλέον, οι μακροχρόνιες επιπτώσεις ενός γενικού φόρου πωλήσεων στις τιμές θα είναι μικρότερες από ό,τι στην περίπτωση ενός ισοδύναμου επιλεκτικού φόρου κατανάλωσης. Ένας φόρος σε συγκεκριμένο κλάδο, όπως τα οινοπνευματώδη, θα ωθήσει πόρους έξω από αυτόν τον κλάδο και προς άλλους, και, επομένως, η σχετική τιμή του φορολογούμενου εμπορεύματος θα αυξηθεί τελικά. Σε έναν γενικό φόρο πωλήσεων που εφαρμόζεται ομοιόμορφα, όμως, δεν υπάρχει περιθώριο για τέτοιες μετατοπίσεις πόρων.17
Ο μύθος ότι ένας φόρος πωλήσεων μπορεί να μετακυλιστεί προς τα εμπρός είναι ανάλογος με τον μύθο ότι μια γενική αύξηση μισθών που επιβάλλεται από τα συνδικάτα μπορεί να μετακυλιστεί προς τα εμπρός, σε υψηλότερες τιμές για τους καταναλωτές, «προκαλώντας πληθωρισμό». Δεν υπάρχει εδώ κανένας τρόπος να αυξηθεί το γενικό σύνολο των τιμών, και το μόνο δυνατό αποτέλεσμα μιας τέτοιας αύξησης μισθών είναι η μαζική ανεργία.18
Κατά την εξέταση του γενικού φόρου πωλήσεων, πολλοί παραπλανώνται από το γεγονός ότι η τιμή που καταβάλλει ο καταναλωτής περιλαμβάνει αναγκαστικά τον φόρο. Αν κάποιος πάει στον κινηματογράφο και πληρώσει εισιτήριο 1,00 USD και δει σε εμφανές σημείο την πληροφορία ότι αυτό καλύπτει μια «τιμή» 0,85 USD και φόρο 0,15 USD, τείνει να συμπεράνει ότι ο φόρος απλώς προστέθηκε στην «τιμή». Αλλά η τιμή είναι 1,00 USD, όχι 0,85 USD· το δεύτερο ποσό είναι απλώς το έσοδο που απομένει στην επιχείρηση μετά τους φόρους. Το έσοδο της επιχείρησης έχει, στην πράξη, μειωθεί ώστε να καταβληθούν οι φόροι.
Αυτή ακριβώς είναι η συνέπεια ενός γενικού φόρου πωλήσεων. Η άμεση επίπτωσή του μειώνει τα ακαθάριστα έσοδα των επιχειρήσεων κατά το ποσό του φόρου. Μακροχρόνια, φυσικά, οι επιχειρήσεις δεν μπορούν να πληρώνουν τον φόρο, καθώς η απώλεια των ακαθάριστων εσόδων τους καταλογίζεται προς τα πίσω, στο εισόδημα από τόκους των κεφαλαιούχων και στους μισθούς και τις προσόδους των κατόχων πρωτογενών συντελεστών — της εργασίας και του εδάφους. Η μείωση των ακαθάριστων εσόδων των επιχειρήσεων λιανικής αντανακλάται προς τα πίσω ως μειωμένη ζήτηση για τα προϊόντα όλων των επιχειρήσεων ανώτερων σταδίων παραγωγής. Το κύριο αποτέλεσμα ενός γενικού φόρου πωλήσεων είναι η γενική μείωση των καθαρών εσόδων που αποφέρουν οι πρωτογενείς συντελεστές. Ο φόρος πωλήσεων έχει μετακυλιστεί προς τα πίσω, στις αποδόσεις των πρωτογενών συντελεστών — στους τόκους και σε όλους τους μισθούς και τις γαιοπροσόδους. Κάθε πρωτογενής συντελεστής παραγωγής δεν αποφέρει πλέον το προεξοφλημένο οριακό προϊόν του. Οι πρωτογενείς συντελεστές αποφέρουν τώρα λιγότερα από τα προεξοφλημένα οριακά προϊόντα αξίας τους, και η μείωση συνίσταται στον φόρο πωλήσεων που καταβάλλεται στο κράτος.
Ας εντάξουμε τώρα αυτή την ανάλυση της επίπτωσης ενός γενικού φόρου πωλήσεων στην προηγούμενη γενική ανάλυσή μας για τα οφέλη και τα βάρη της φορολογίας. Αυτό γίνεται αν θυμηθούμε ότι τα φορολογικά έσοδα δαπανώνται με τη σειρά τους από το κράτος. Είτε το κράτος δαπανά τα χρήματα για πόρους που προορίζονται για τις δικές του δραστηριότητες είτε απλώς μεταβιβάζει τα χρήματα σε ανθρώπους που επιδοτεί, το αποτέλεσμα είναι η μετατόπιση της καταναλωτικής και επενδυτικής ζήτησης από ιδιωτικά χέρια προς το κράτος ή προς άτομα που υποστηρίζονται από το κράτος, κατά το ποσό των φορολογικών εσόδων. Ο φόρος έχει τελικά επιβληθεί στα εισοδήματα των πρωτογενών συντελεστών και τα χρήματα έχουν μεταφερθεί από τα χέρια των κατόχων τους στο κράτος. Το εισόδημα του κράτους και εκείνων που επιδοτούνται από αυτό έχει αυξηθεί εις βάρος των παραγωγών των φορολογικών εσόδων και, επομένως, η καταναλωτική και επενδυτική ζήτηση στην αγορά έχει μετατοπιστεί από τους παραγωγούς προς εκείνους που τους απαλλοτριώνουν κατά το ποσό του φόρου. Κατά συνέπεια, η αξία της νομισματικής μονάδας θα παραμείνει αμετάβλητη —εκτός αν διαφέρει η ζήτηση χρήματος μεταξύ φορολογουμένων και καταναλωτών φορολογικών εσόδων—, αλλά η διάρθρωση των τιμών θα μεταβληθεί σύμφωνα με τη μετατόπιση της ζήτησης. Έτσι, αν η αγορά δαπανούσε μεγάλα ποσά για ενδύματα και το κράτος χρησιμοποιεί τα έσοδα κυρίως για την αγορά όπλων, θα υπάρξει πτώση της τιμής των ενδυμάτων και άνοδος της τιμής των όπλων, καθώς και τάση μετακίνησης των μη ειδικών συντελεστών από την παραγωγή ενδυμάτων προς την παραγωγή οπλισμού.
Ως αποτέλεσμα, δεν θα υπάρξει τελικά, όπως θα μπορούσε να υποτεθεί, αναλογική μείωση κατά 20% όλων των εισοδημάτων των πρωτογενών συντελεστών εξαιτίας ενός γενικού φόρου πωλήσεων 20%. Οι ειδικοί συντελεστές σε κλάδους που έχουν χάσει εργασίες λόγω της μετατόπισης από την ιδιωτική στην κρατική ζήτηση θα χάσουν αναλογικά περισσότερο εισόδημα· οι ειδικοί συντελεστές σε κλάδους των οποίων η ζήτηση αυξάνεται θα χάσουν αναλογικά λιγότερο — ορισμένοι μπορεί να ωφεληθούν τόσο ώστε να αποκομίσουν απόλυτο όφελος από τη μεταβολή. Οι μη ειδικοί συντελεστές δεν θα επηρεαστούν αναλογικά τόσο πολύ, αλλά και αυτοί θα χάσουν ή θα κερδίσουν ανάλογα με τη διαφορά που προκαλεί η συγκεκριμένη μετατόπιση της ζήτησης στην οριακή παραγωγικότητά τους σε όρους αξίας.
Πρέπει να επισημανθεί με ιδιαίτερη προσοχή ότι ο γενικός φόρος πωλήσεων αποτελεί χαρακτηριστικό παράδειγμα αποτυχίας φορολόγησης της κατανάλωσης. Συνήθως θεωρείται ότι ο φόρος πωλήσεων επιβαρύνει την κατανάλωση και όχι το εισόδημα ή το κεφάλαιο. Διαπιστώνουμε, όμως, ότι ο φόρος πωλήσεων μειώνει όχι μόνο την κατανάλωση αλλά και τα εισοδήματα των πρωτογενών συντελεστών. Ο γενικός φόρος πωλήσεων είναι, επομένως, φόρος εισοδήματος, αν και αρκετά άτακτος ως προς τον τρόπο επιβολής του. Πολλοί «δεξιοί» οικονομολόγοι έχουν υποστηρίξει τη γενική φορολογία πωλήσεων αντί της φορολογίας εισοδήματος, με το επιχείρημα ότι η πρώτη φορολογεί την κατανάλωση αλλά όχι την αποταμίευση και τις επενδύσεις· πολλοί «αριστεροί» οικονομολόγοι έχουν αντιταχθεί στη φορολογία πωλήσεων για τον ίδιο λόγο. Και οι δύο σφάλλουν· ο φόρος πωλήσεων είναι φόρος εισοδήματος, αν και με περισσότερο άτακτη και αβέβαιη επίπτωση. Η κύρια επίδραση του γενικού φόρου πωλήσεων θα είναι εκείνη του φόρου εισοδήματος: η μείωση της κατανάλωσης και της αποταμίευσης και επένδυσης των φορολογουμένων.19 Πράγματι, εφόσον, όπως είδαμε, ο φόρος εισοδήματος από τη φύση του επιβαρύνει περισσότερο την αποταμίευση και τις επενδύσεις από ό,τι την κατανάλωση, καταλήγουμε στο παράδοξο και σημαντικό συμπέρασμα ότι ένας φόρος στην κατανάλωση θα επιβαρύνει, στην τελική του επίπτωση, περισσότερο την αποταμίευση και τις επενδύσεις παρά την κατανάλωση.
Ε. Ένας φόρος στις αξίες της γης
Όπου και αν επιπίπτουν οι φόροι, μαραίνουν, παρεμποδίζουν και στρεβλώνουν την παραγωγική δραστηριότητα της αγοράς. Είναι σαφές ότι ένας φόρος στους μισθούς θα στρεβλώσει την κατανομή της εργασιακής προσπάθειας, ένας φόρος στα κέρδη θα παραλύσει τον κινητήριο μηχανισμό κερδών και ζημιών της οικονομίας, ένας φόρος στους τόκους θα τείνει να αναλώσει το κεφάλαιο κ.ο.κ. Μια ευρέως αποδεκτή εξαίρεση σε αυτόν τον κανόνα είναι το δόγμα του Henry George ότι οι ιδιοκτήτες του εδάφους δεν επιτελούν καμία παραγωγική λειτουργία και ότι, επομένως, το κράτος μπορεί ακίνδυνα να φορολογεί την αξία της ίδιας της γης χωρίς να μειώνει την προσφορά παραγωγικών υπηρεσιών στην αγορά. Αυτή είναι η οικονομική, σε αντιδιαστολή προς την ηθική, θεμελίωση του περίφημου «ενιαίου φόρου». Δυστυχώς, ελάχιστοι οικονομολόγοι έχουν αμφισβητήσει αυτή τη βασική υπόθεση· η πρόταση του ενιαίου φόρου απορρίπτεται γενικά για λόγους καθαρά πρακτικούς —«δεν υπάρχει τρόπος να διακριθεί στην πράξη η αξία της ίδιας της γης από την αξία των βελτιώσεών της»— ή συντηρητικούς —«έχουν επενδυθεί πάρα πολλά στη γη για να απαλλοτριωθούν τώρα οι γαιοκτήμονες».20
Και όμως, αυτός ο κεντρικός ισχυρισμός των οπαδών του George είναι εντελώς εσφαλμένος. Ο ιδιοκτήτης του εδάφους παρέχει μια πολύ σημαντική παραγωγική υπηρεσία. Εντοπίζει εκτάσεις γης, τις θέτει σε χρήση και κατόπιν τις κατανέμει σε εκείνους τους πλειοδότες που μπορούν να τις αξιοποιήσουν με τη μεγαλύτερη παραγωγικότητα σε όρους αξίας. Δεν πρέπει να μας παραπλανά το γεγονός ότι το φυσικό απόθεμα γης είναι δεδομένο σε κάθε χρονική στιγμή. Στην περίπτωση της γης, όπως και άλλων υλικών αγαθών, δεν πωλείται μόνο το φυσικό αγαθό, αλλά μαζί του ένα ολόκληρο σύνολο υπηρεσιών — μεταξύ των οποίων η υπηρεσία της μεταβίβασης της κυριότητας από τον πωλητή στον αγοραστή και της αποτελεσματικής πραγματοποίησης αυτής της μεταβίβασης. Το έδαφος δεν υπάρχει απλώς· πρέπει να διατίθεται στον χρήστη από τον ιδιοκτήτη — ένας άνθρωπος, φυσικά, μπορεί να επιτελεί και τις δύο λειτουργίες όταν η γη είναι «καθετοποιημένη».21 Ο γαιοκτήμονας αποκομίζει τις υψηλότερες γαιοπροσόδους κατανέμοντας τις εκτάσεις γης στις χρήσεις τους που είναι παραγωγικότερες σε όρους αξίας, δηλαδή σε εκείνες που επιθυμούν περισσότερο οι καταναλωτές. Ειδικότερα, δεν πρέπει να παραβλέπουμε τη σημασία της τοποθεσίας και την παραγωγική υπηρεσία του ιδιοκτήτη της γης, ο οποίος εξασφαλίζει τις παραγωγικότερες τοποθεσίες για κάθε συγκεκριμένη χρήση.
Η άποψη ότι η θέση εκτάσεων γης σε χρήση και η απόφαση σχετικά με την τοποθεσία τους δεν είναι πραγματικά «παραγωγικές» αποτελεί κατάλοιπο της παλαιάς κλασικής αντίληψης ότι μια υπηρεσία που δεν «δημιουργεί» απτά κάτι υλικό δεν είναι «πραγματικά» παραγωγική.22 Στην πραγματικότητα, αυτή η λειτουργία είναι εξίσου παραγωγική με οποιαδήποτε άλλη και, μάλιστα, ιδιαίτερα ζωτική. Η παρεμπόδιση και η καταστροφή αυτής της λειτουργίας θα κατέστρεφαν την οικονομία της αγοράς.23
ΣΤ. Φορολόγηση της «υπερβάλλουσας αγοραστικής δύναμης»
Σε αυτή την κατ’ ανάγκην συνοπτική επισκόπηση των κυριότερων σημείων της θεωρίας της φορολογίας, έχουμε χώρο για μία μόνο ακόμη παρατήρηση: μια κριτική της πολύ διαδεδομένης άποψης ότι, σε μια περίοδο οικονομικής άνθησης, το κράτος πρέπει να αυξάνει τη φορολογία «για να απορροφήσει την υπερβάλλουσα αγοραστική δύναμη» και έτσι να ανακόψει τον πληθωρισμό και να σταθεροποιήσει την οικονομία. Θα εξετάσουμε παρακάτω τα προβλήματα του πληθωρισμού, της σταθεροποίησης και του οικονομικού κύκλου· εδώ ας επισημάνουμε το παράδοξο της υπόθεσης ότι ένας φόρος αποτελεί, κατά κάποιον τρόπο, μικρότερο κοινωνικό κόστος, μικρότερο βάρος, από μια τιμή. Ας υποθέσουμε, λοιπόν, ότι, σε περίοδο άνθησης, οι κύριοι A, B και C, με τα χρήματα που διαθέτουν, θα δαπανούσαν ένα ορισμένο ποσό για κάποιο εμπόρευμα —ας πούμε πίπες— σε μια ορισμένη τιμή της αγοράς, για παράδειγμα 10 USD ανά πίπα. Το κράτος αποφασίζει ότι πρόκειται για μια εξαιρετικά ατυχή κατάσταση, ότι η τιμή της αγοράς είναι —σύμφωνα με κάποιο αυθαίρετο, αδημοσιοποίητο κριτήριο— «υπερβολικά υψηλή» και ότι, επομένως, πρέπει να βοηθήσει τους υπηκόους του αφαιρώντας τους τα χρήματα μέσω της φορολογίας και μειώνοντας έτσι τις τιμές. Ας υποθέσουμε, πράγματι, ότι οι A, B και C φορολογούνται αρκετά ώστε η τιμή της πίπας να μειωθεί, ας πούμε, στα 8 USD. Με ποιον συλλογισμό βρίσκονται σε καλύτερη θέση, τώρα που οι φόροι έχουν αυξηθεί ακριβώς κατά το ποσό κατά το οποίο έχουν συρρικνωθεί τα χρηματικά τους διαθέσιμα; Εν ολίγοις, η «φορολογική τιμή» έχει αυξηθεί προκειμένου να μειωθούν οι τιμές άλλων αγαθών. Γιατί μια εκούσια τιμή, την οποία οι αγοραστές καταβάλλουν πρόθυμα και οι πωλητές αποδέχονται, είναι κατά κάποιον τρόπο «κακή» ή επαχθής για τους αγοραστές, ενώ ταυτόχρονα μια «τιμή» που επιβάλλεται καταναγκαστικά στους ίδιους αγοραστές για αμφίβολες κρατικές υπηρεσίες, των οποίων την ανάγκη δεν έχουν καταδείξει, είναι κατά κάποιον τρόπο «καλή»; Γιατί οι υψηλές τιμές είναι επαχθείς και οι υψηλοί φόροι όχι;
Σημειώσεις
Στην ενότητα αυτή θα είναι πιο εύχρηστο να χρησιμοποιήσουμε δολάρια αντί για ουγγιές χρυσού· εξακολουθούμε, όμως, να υποθέτουμε πλήρη ισοδυναμία μεταξύ δολαρίων και ποσοτήτων χρυσού κατά βάρος. Δεν εξετάζουμε τη νομισματική παρέμβαση πριν από το τέλος αυτού του κεφαλαίου. ↩︎
Αυτό δεν σημαίνει ότι οι πόροι θα εξέλθουν απευθείας από την κοσμηματοποιία και θα εισρεύσουν στη χαρτοβιομηχανία. Είναι πιθανότερο οι πόροι να εισρέουν και να εκρέουν από κλάδους παρόμοιους μεταξύ τους ως προς τα επαγγέλματα και τη γεωγραφική θέση, και να αναπροσαρμόζονται σταδιακά, από τον έναν κλάδο στον επόμενο. ↩︎
Στον μακροχρόνιο ορίζοντα της ομοιόμορφα επαναλαμβανόμενης οικονομίας (ERE), φυσικά, όλες οι επιχειρήσεις σε όλους τους κλάδους αποκομίζουν ενιαία απόδοση τόκου, και το μεγαλύτερο μέρος των κερδών ή των ζημιών καταλογίζεται προς τα πίσω στους πρωτογενείς ειδικούς συντελεστές. ↩︎
Για περαιτέρω εξέταση των οικονομικών επιπτώσεων της φορολογίας, βλ. την επόμενη ενότητα. ↩︎
Μια τέταρτη μέθοδος, τα έσοδα από την πώληση κρατικών αγαθών ή υπηρεσιών, αποτελεί ιδιόμορφη μορφή φορολογίας· τουλάχιστον, για να αποκτηθούν τα αρχικά περιουσιακά στοιχεία αυτής της «επιχείρησης», απαιτείται φορολογία. ↩︎
Στις λιγότερο ανεπτυγμένες χώρες, όπου η εγχρήματη οικονομία αναδύεται ακόμη από την ανταλλακτική οικονομία, οποιοδήποτε δεδομένο ποσό φορολογίας θα έχει ακόμη δραστικότερη επίδραση: διότι θα καταστήσει τα χρηματικά εισοδήματα πολύ λιγότερο ελκυστικά και θα μετατοπίσει τις προσπάθειες των ανθρώπων από την απόκτηση χρημάτων και πάλι προς αφορολόγητες διευθετήσεις ανταλλαγής σε είδος. Η φορολογία μπορεί, επομένως, να επιβραδύνει αποφασιστικά την εξέλιξη από μια ανταλλακτική σε μια εγχρήματη οικονομία ή ακόμη και να αντιστρέψει τη διαδικασία. Βλ. C. Lowell Harriss, «Public Finance», στο Bernard F. Haley, επιμ., A Survey of Contemporary Economics (Homewood, Ill.: Richard D. Irwin, 1952), σ. 264. Για μια πρακτική εφαρμογή, βλ. P.T. Bauer, «The Economic Development of Nigeria», Journal of Political Economy, Οκτώβριος 1955, σ. 400 κ.ε.
Αν ένα κράτος επιβάλλει φόρους σε είδος, τότε δεν μεσολαβεί κανένα χρονικό διάστημα μεταξύ της φορολόγησης και της αφαίρεσης φυσικών πόρων από τον ιδιωτικό τομέα. Και τα δύο συντελούνται με την ίδια πράξη. ↩︎
Για να επέλθει αυτή η μετατόπιση, πρέπει να μειωθούν τα πραγματικά χρηματικά διαθέσιμα του ατόμου, όχι μόνο το ονομαστικό ποσό τους σε χρηματικές μονάδες. Αν, λοιπόν, αντί αυτού του φόρου υπάρξει αποπληθωρισμός στην κοινωνία και η αξία της νομισματικής μονάδας αυξηθεί παντού κατά περίπου την ίδια αναλογία, τότε η ονομαστική μείωση του αποθέματος χρήματος κάθε ατόμου δεν θα αποτελεί πραγματική μείωση και, επομένως, τα ενεργά ποσοστά χρονικής προτίμησης θα παραμείνουν αμετάβλητα. Στην περίπτωση της φορολογίας εισοδήματος δεν θα επέλθει αποπληθωρισμός, καθώς το κράτος θα δαπανήσει τα έσοδα αντί να συρρικνώσει την προσφορά χρήματος. Ακόμη και στη σπάνια περίπτωση κατά την οποία όλο το χρήμα των φόρων εξαλείφεται από το κράτος, τα φορολογούμενα άτομα θα χάσουν περισσότερα από τους άλλους και, επομένως, θα χάσουν μέρος των πραγματικών χρηματικών διαθεσίμων τους. ↩︎
Πρβλ. Irving και Herbert W. Fisher, Constructive Income Taxation (New York: Harper & Bros., 1942). Το «διπλός» χρησιμοποιείται με την έννοια της επιβολής σε δύο περιπτώσεις, όχι του αριθμητικού διπλασιασμού. ↩︎
Οι οικονομολόγοι αυτοί γενικά καταλήγουν ότι πρέπει να φορολογείται όχι το εισόδημα αλλά μόνο η κατανάλωση, ως το μόνο «πραγματικό» εισόδημα. ↩︎
Η μεροληψία υπέρ των επενδύσεων, ή της «μεγέθυνσης», και εις βάρος της παρούσας κατανάλωσης είναι παρόμοια με την επίθεση κατά της παρούσας κατανάλωσης από τους υποστηρικτές της διατήρησης των φυσικών πόρων. Τι το τόσο αξιέπαινο έχει η μελλοντική κατανάλωση και τι το τόσο ανάξιο η κατανάλωση στο παρόν; Ίσως αυτό που έχουμε εδώ είναι η αθέμιτη λαθραία εισαγωγή των λιγότερο ορθολογικών πτυχών της «προτεσταντικής ηθικής» στην οικονομική επιστήμη. Από τα πολλά προβλήματα που ανακύπτουν, μπορούμε να αναφέρουμε ένα εδώ: ποια μη αυθαίρετα ποσοτικά κριτήρια φειδούς μπορεί να θεσπίσει ο οικονομολόγος, όταν παραμερίζεται η απόφαση της ελεύθερης αγοράς; ↩︎
Αυτό ισχύει αν παραβλέψουμε επίσης τις σοβαρές εννοιολογικές δυσχέρειες ως προς τον ορισμό του «εισοδήματος», τον συνυπολογισμό της τεκμαρτής χρηματικής αξίας της εργασίας που εκτελείται μέσα στο νοικοκυριό, τον υπολογισμό του μέσου όρου κυμαινόμενων εισοδημάτων σε διάφορα έτη κ.λπ. ↩︎
Δεν παραδεχόμαστε εδώ ότι το «κόστος» καθορίζει τις «τιμές». Το γενικό σύνολο των τελικών τιμών καθορίζει το γενικό σύνολο των τιμών κόστους· στη συνέχεια, όμως, η βιωσιμότητα των επιχειρήσεων εξαρτάται από το αν η τιμή που είναι διατεθειμένοι να πληρώσουν οι άνθρωποι για τα συγκεκριμένα προϊόντα τους αρκεί για την κάλυψη του κόστους, το οποίο καθορίζεται σε ολόκληρη την αγορά. ↩︎
Από την εποχή του Adam Smith, οι οικονομολόγοι επιχειρούν, εσφαλμένα, να χρησιμοποιήσουν την αρχή του οφέλους για να δικαιολογήσουν την αναλογική, ακόμη και την προοδευτική, φορολογία, με το επιχείρημα ότι οι άνθρωποι ωφελούνται «από την κοινωνία» αναλογικά, ή ακόμη και περισσότερο από αναλογικά, προς τα εισοδήματά τους. Είναι όμως σαφές ότι οι πλούσιοι ωφελούνται λιγότερο από υπηρεσίες όπως η αστυνομική προστασία, καθώς έχουν μεγαλύτερη οικονομική δυνατότητα από τους φτωχούς να πληρώνουν για τη δική τους προστασία. Και οι πλούσιοι δεν αποκομίζουν κανένα όφελος από τις δαπάνες πρόνοιας. Επομένως, οι πλούσιοι αποκομίζουν από το κράτος λιγότερα οφέλη, σε απόλυτους όρους, από τους φτωχούς, και η αρχή του οφέλους δεν μπορεί να χρησιμοποιηθεί για τη δικαιολόγηση της αναλογικής ή της προοδευτικής φορολογίας.
Θα μπορούσε όμως να αντιταχθεί: δεν μπορούμε να πούμε ότι καθένας αποκομίζει από την «κοινωνία», αν και όχι από το κράτος, οφέλη ανάλογα προς το εισόδημά του; Πρώτον, αυτό δεν μπορεί να αποδειχθεί. Στην πραγματικότητα, το αντίθετο επιχείρημα θα ήταν ακριβέστερο: διότι, εφόσον τόσο ο A όσο και ο B συμμετέχουν στην κοινωνία και στα οφέλη της, οποιαδήποτε διαφορά εισοδήματος μεταξύ του A και του B πρέπει να οφείλεται στη δική τους ιδιαίτερη αξία και όχι στην κοινωνία. Ασφαλώς, ίσα οφέλη από την κοινωνία δεν μπορούν να χρησιμοποιηθούν για να συναχθεί ένας αναλογικός φόρος. Και, επιπλέον, ακόμη και αν το επιχείρημα ήταν αληθές, με ποια ταχυδακτυλουργία μπορούμε να πούμε ότι η «κοινωνία» ταυτίζεται με το Κράτος; Αν οι A, B και C, παραγωγοί στην αγορά, ωφελούνται από την ύπαρξη ο ένας του άλλου ως «κοινωνίας», πώς μπορεί το G, το κράτος, να χρησιμοποιήσει αυτό το γεγονός για να θεμελιώσει την αξίωσή του επί του πλούτου τους; ↩︎
Για μια κριτική αυτού του δόγματος, βλ. E.R.A. Seligman, The Shifting and Incidence of Taxation (New York: Macmillan & Co., 1899), σ. 122–136. ↩︎
Οι επιχειρηματίες είναι ιδιαίτερα επιρρεπείς σε αυτό το επιχείρημα της «μεταφοράς» — προφανώς προσπαθώντας να πείσουν τους καταναλωτές ότι αυτοί είναι που πληρώνουν στην πραγματικότητα κάθε φόρο στον συγκεκριμένο κλάδο. Ωστόσο, το επιχείρημα διαψεύδεται σαφώς από τον ίδιο τον ζήλο κάθε κλάδου να μειωθούν οι φόροι του και να αντισταθεί σε αύξησή τους. Αν οι φόροι μπορούσαν πράγματι να μετακυλίονται τόσο εύκολα και οι επιχειρηματίες ήταν απλώς άμισθοι εισπράκτορες του κράτους, δεν θα διαμαρτύρονταν ποτέ για έναν φόρο στον κλάδο τους. Ίσως αυτός να είναι ο λόγος για τον οποίο σχεδόν κανένας επιχειρηματίας δεν έχει διαμαρτυρηθεί επειδή λειτουργεί ως εισπράκτορας των παρακρατούμενων φόρων των εργαζομένων του! ↩︎
Θα μπορούσε να προβληθεί η ένσταση ότι οι επιχειρήσεις μπορούν να μεταφέρουν τον φόρο πωλήσεων επειδή πρόκειται για γενική αύξηση που αφορά όλες τις επιχειρήσεις. Πέρα από το γεγονός ότι κανένας σχετικός γενικός παράγοντας —προσφορά ή ζήτηση χρήματος— δεν έχει αυξηθεί, η μεμονωμένη επιχείρηση εξακολουθεί να ενδιαφέρεται μόνο για τη δική της καμπύλη ζήτησης, και οι καμπύλες αυτές δεν έχουν μετατοπιστεί. Μια αύξηση φόρου δεν έχει κάνει τίποτε που να καθιστά μια υψηλότερη τιμή πιο επικερδή από ό,τι ήταν προηγουμένως. ↩︎
Οι πόροι μπορούν τώρα να μετακινηθούν μόνο από την εργασία στην αδράνεια ή στην ανταλλαγή σε είδος. Αυτό, φυσικά, μπορεί να συμβεί και πιθανότατα θα συμβεί· εφόσον, όπως θα δούμε παρακάτω, ο φόρος πωλήσεων είναι φόρος στα εισοδήματα, η αύξηση του κόστους ευκαιρίας του ελεύθερου χρόνου μπορεί να ωθήσει ορισμένους εργαζομένους στην αδράνεια και, έτσι, να μειώσει την ποσότητα των παραγόμενων αγαθών. Στον βαθμό αυτό, οι τιμές θα αυξηθούν τελικά, αν και κάθε άλλο παρά με τον ομαλό, άμεσο, αναλογικό τρόπο της «μετακύλισης». Βλ. το πρωτοποριακό άρθρο του Harry Gunnison Brown, «The Incidence of a General Output or a General Sales Tax», ανατυπωμένο στο R.A. Musgrave και C.S. Shoup, επιμ., Readings in the Economics of Taxation (Homewood, Ill.: Richard D. Irwin, 1959), σ. 330–339. Μολονότι αυτή ήταν η πρώτη σύγχρονη επίθεση στην πλάνη ότι οι φόροι πωλήσεων μετακυλίονται προς τα εμπρός, ο Brown δυστυχώς αποδυνάμωσε τις συνέπειες αυτής της θέσης προς το τέλος του άρθρου του. ↩︎
Φυσικά, αν μετά από μια αύξηση μισθών αυξηθεί η προσφορά χρήματος και επεκταθεί η πίστωση, οι τιμές μπορούν να αυξηθούν, ώστε οι χρηματικοί μισθοί να μην υπερβαίνουν πλέον τα προεξοφλημένα οριακά προϊόντα αξίας τους. ↩︎
Ο κ. Frank Chodorov, στο έργο του The Income Tax—Root of All Evil (New York: Devin-Adair, 1954), δεν προσδιορίζει ποιος άλλος τύπος φόρου θα ήταν «καλύτερος», από τη σκοπιά της ελεύθερης αγοράς, από τον φόρο εισοδήματος. Από τη συζήτησή μας είναι σαφές ότι ελάχιστοι πράγματι φόροι δεν θα είναι εξίσου κακοί με τον φόρο εισοδήματος από τη σκοπιά της ελεύθερης αγοράς. Ασφαλώς, η φορολογία πωλήσεων ή η ειδική φορολογία κατανάλωσης δεν ανταποκρίνονται σε αυτή την απαίτηση.
Επιπλέον, ο κ. Chodorov ασφαλώς σφάλλει όταν χαρακτηρίζει τους φόρους εισοδήματος και κληρονομίας ως τις μόνες μορφές φορολογίας που αρνούνται το δικαίωμα ατομικής ιδιοκτησίας. Κάθε φόρος ανεξαιρέτως προσβάλλει το δικαίωμα ιδιοκτησίας, και δεν υπάρχει τίποτε σε έναν «έμμεσο φόρο» που να καθιστά την προσβολή λιγότερο σαφή. Είναι αλήθεια ότι ένας φόρος εισοδήματος υποχρεώνει τον υποκείμενο σε αυτόν να τηρεί αρχεία και να αποκαλύπτει τις προσωπικές του συναλλαγές, επιβάλλοντας έτσι πρόσθετη απώλεια χρησιμότητας. Ο φόρος πωλήσεων, όμως, επίσης επιβάλλει την τήρηση αρχείων· η διαφορά είναι και πάλι διαφορά βαθμού και όχι είδους, καθώς εδώ η άμεση υποχρέωση αφορά μόνο τους καταστηματάρχες λιανικής και όχι το μεγαλύτερο μέρος του πληθυσμού. ↩︎
Έτσι, ακόμη και ένας τόσο διακεκριμένος οικονομολόγος όσο ο F.A. Hayek έγραψε πρόσφατα:
Αυτό το σχέδιο ο ενιαίος φόρος κοινωνικοποίησης της γης είναι, ως προς τη λογική του, πιθανότατα το πιο σαγηνευτικό και εύλογο από όλα τα σοσιαλιστικά σχέδια. Αν οι πραγματολογικές υποθέσεις στις οποίες στηρίζεται ήταν ορθές, δηλαδή αν ήταν δυνατόν να διακριθεί σαφώς η αξία των «μόνιμων και άφθαρτων δυνάμεων» του εδάφους ... από ... την αξία που οφείλεται στη ... βελτίωση ... το επιχείρημα υπέρ της υιοθέτησής του θα ήταν πολύ ισχυρό. (F.A. Hayek, The Constitution of Liberty, σ. 352–353)
Βλ. επίσης μια κάπως παρόμοια παραδοχή του Αυστριακού οικονομολόγου von Wieser. Friedrich Freiherr von Wieser, «The Theory of Urban Ground Rent», στο Louise Sommer, επιμ., Essays in European Economic Thought (Princeton, N.J.: D. Van Nostrand, 1960), σ. 78 κ.ε. ↩︎
Δεν γνωρίζω κανέναν που να έχει αναδείξει την παραγωγικότητα των γαιοκτημόνων τόσο καθαρά όσο ο κ. Spencer Heath, πρώην οπαδός του George. Βλ. Spencer Heath, How Come That We Finance World Communism? (πολυγραφημένο χειρόγραφο, New York: Science of Society Foundation, 1953)· του ιδίου, Rejoinder to ‘Vituperation Well Answered’ by Mr. Mason Gaffney (New York: Science of Society Foundation, 1953)· του ιδίου, Progress and Poverty Reviewed (New York: The Freeman, 1952). ↩︎
Ο Spencer Heath σχολιάζει τον Henry George ως εξής:
Όποτε πρόκειται για τις υπηρεσίες των γαιοκτημόνων, παραμένει ακλόνητος στη ρήση του ότι όλες οι αξίες είναι υλικές. ... Στις υπηρεσίες ανταλλαγής που παρέχουν οι γαιοκτήμονες, στην εκ μέρους τους κοινωνική διανομή εκτάσεων γης και πόρων, δεν συντελείται υλική παραγωγή· επομένως, αδυνατεί να δει ότι δικαιούνται οποιοδήποτε μερίδιο στη διανομή των υλικών πραγμάτων και ότι η πρόσοδος που λαμβάνουν ... δεν είναι παρά αμοιβή για τις μη καταναγκαστικές υπηρεσίες διανομής ή ανταλλαγής που παρέχουν. ... Αποκλείει κάθε δημιουργία αξιών από τις υπηρεσίες που παρέχονται κατά τη διανομή της γης μέσω ελεύθερης σύμβασης και ανταλλαγής, η οποία αποτελεί τη μόνη εναλλακτική λύση είτε απέναντι σε μια βίαιη και άτακτη είτε απέναντι σε μια αυθαίρετη και τυραννική διανομή της γης. (Heath, Progress and Poverty Reviewed, σ. 9–10) ↩︎
Για τις επιπτώσεις του «ενιαίου φόρου» και για άλλες κριτικές, βλ. Murray N. Rothbard, The Single Tax: Economic and Moral Implications (Irvington-on-Hudson, N.Y.: Foundation for Economic Education, 1957)· Rothbard, «A Reply to Georgist Criticisms» (πολυγραφημένο χειρόγραφο, Foundation for Economic Education, 1957)· και Frank H. Knight, «The Fallacies in the ‘Single Tax,’», The Freeman, 10 Αυγούστου 1953, σ. 810–811. Μία από τις πιο διασκεδαστικές ενστάσεις είναι εκείνη του πρύτανη των οικονομολόγων που ακολουθούν τον George, του δρος Harry Gunnison Brown. Μολονότι οι οπαδοί του George στηρίζουν μεγάλο μέρος της οικονομικής τους επιχειρηματολογίας σε μια αυστηρή διάκριση μεταξύ της ιδιοκτησίας της γης και της ιδιοκτησίας των βελτιώσεων πάνω σε αυτή τη γη, ο Brown επιχειρεί να αντικρούσει τις αποδιοργανωτικές οικονομικές επιπτώσεις του ενιαίου φόρου, υποθέτοντας εμμέσως ότι η γη και οι βελτιώσεις ανήκουν ούτως ή άλλως στους ίδιους ανθρώπους! Στην πραγματικότητα, φυσικά, οι αποδιοργανωτικές επιπτώσεις παραμένουν· η καθετοποίηση από άτομα ή επιχειρήσεις δεν αναιρεί την οικονομική αρχή σε κανένα από τα ενοποιημένα στάδια παραγωγής. Βλ. Harry Gunnison Brown, «Foundations, Professors and ‘Economic Education,’», The American Journal of Economics and Sociology, Ιανουάριος 1958, σ. 150–152. ↩︎