«Νομισματική Πολιτική και το Τίμημα των Προνομίων»
Ένα πρωτότυπο άρθρο βασισμένο στη νομισματική θεωρία των Ludwig von Mises και Murray N. Rothbard, σε αντιπαραβολή με σύγχρονες αναλύσεις της δημιουργίας χρήματος.
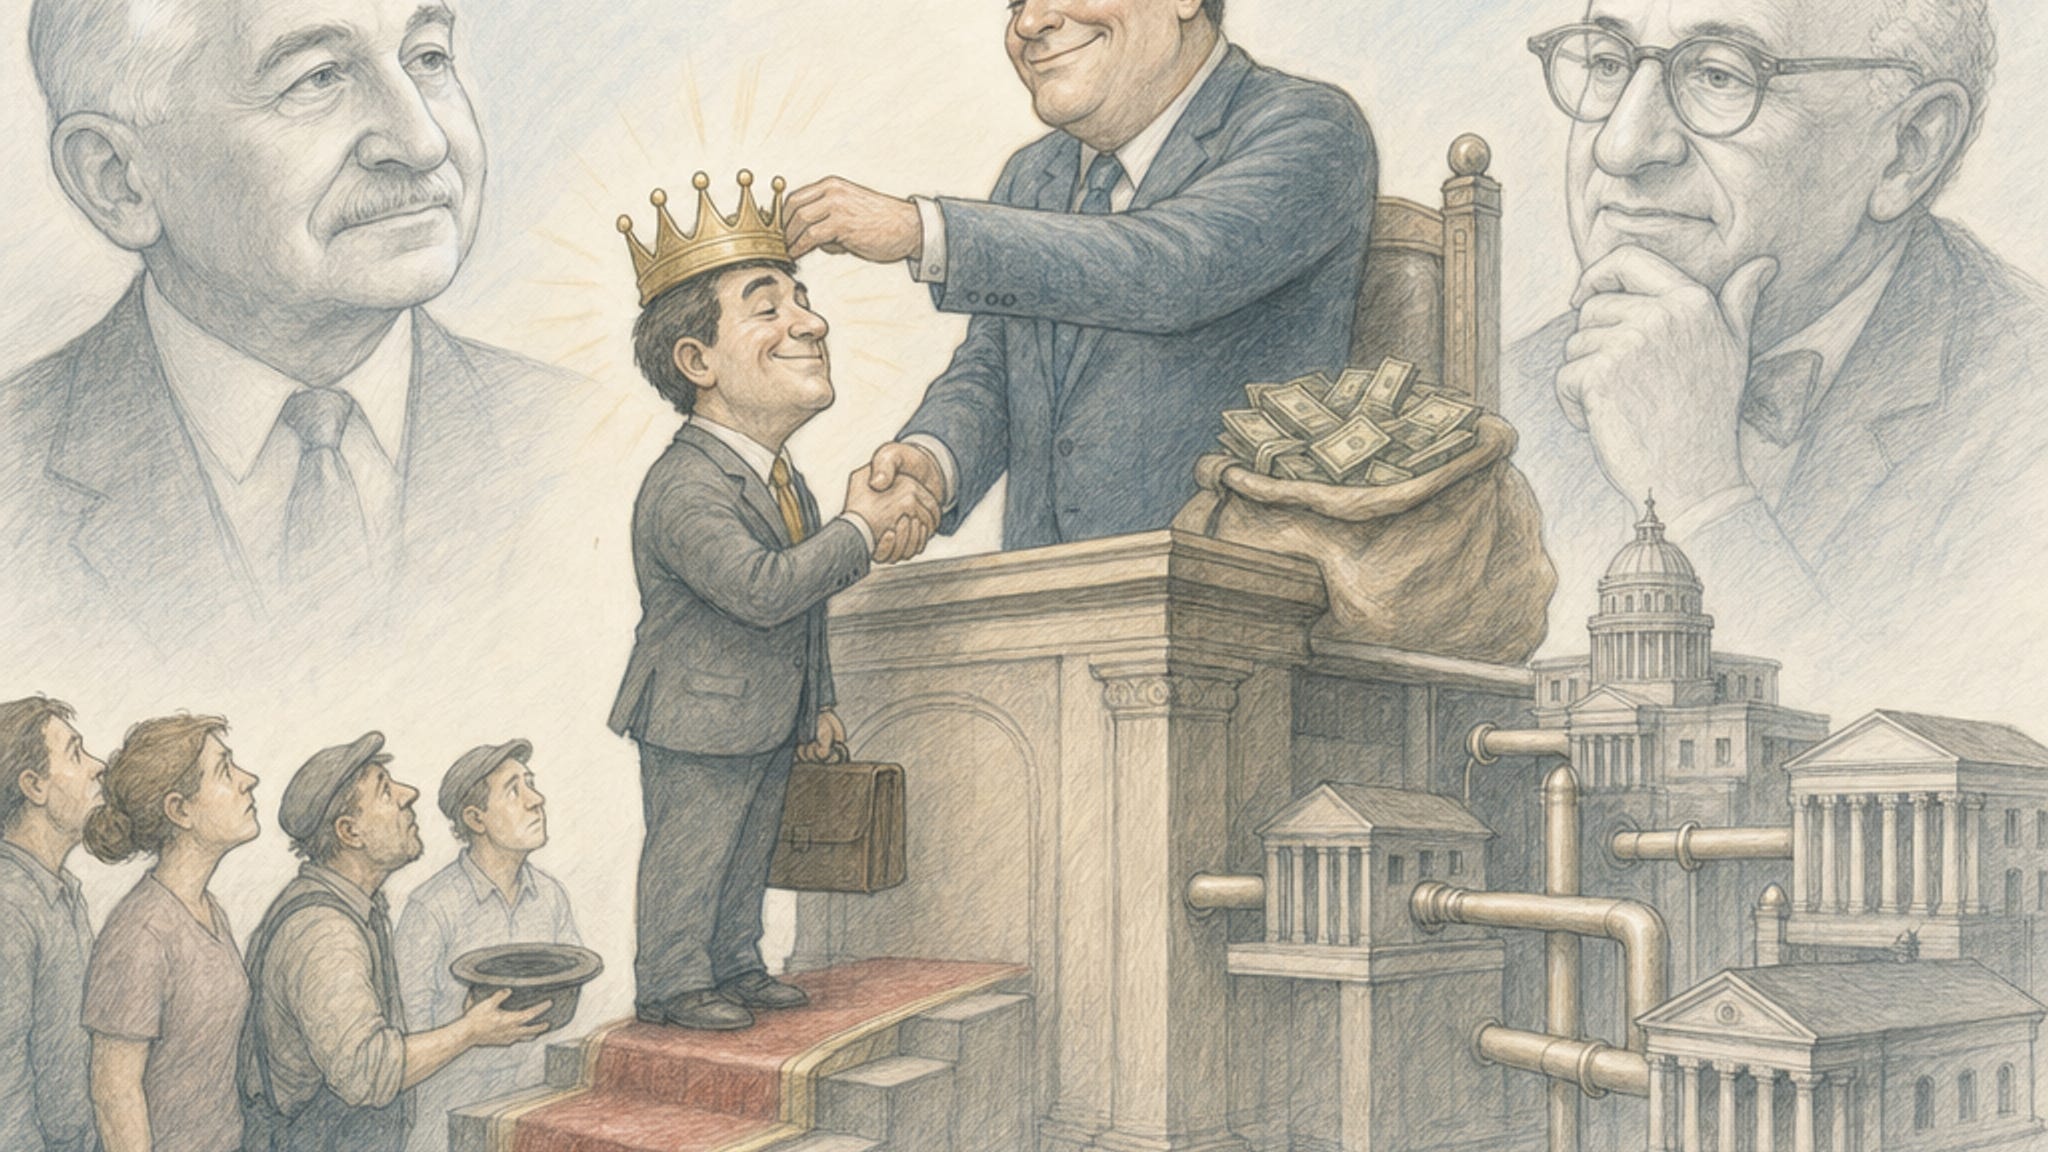
Ένα πρωτότυπο άρθρο βασισμένο στη νομισματική θεωρία των Ludwig von Mises και Murray N. Rothbard, σε αντιπαραβολή με σύγχρονες αναλύσεις της δημιουργίας χρήματος και των διανεμητικών επιπτώσεων της νομισματικής πολιτικής.
Ο μισθός καταβάλλεται κανονικά, αλλά δεν επαρκεί όπως πριν. Η αποταμίευση παραμένει στον λογαριασμό, αλλά αγοράζει λιγότερα. Το στεγαστικό δάνειο γίνεται φθηνότερο, αλλά το σπίτι ακριβότερο· αργότερα, ανεβαίνει και η δόση. Για τη μεσαία τάξη και τους εργαζομένους, η νομισματική πολιτική δεν είναι μια αφηρημένη συζήτηση περί επιτοκίων. Είναι μέρος της απόστασης ανάμεσα στην προσπάθεια που καταβάλλουν και στη ζωή που μπορούν να εξασφαλίσουν.
Ποιος παίρνει πρώτος το νέο χρήμα;
Α. Περισσότερο χρήμα δεν σημαίνει αυτομάτως περισσότερος πλούτος
Η αφετηρία της αυστριακής ανάλυσης είναι απλή, αλλά εύκολα λησμονείται: η δημιουργία περισσότερου χρήματος δεν ισοδυναμεί με τη δημιουργία περισσότερων πραγματικών πόρων.
Μια οικονομία γίνεται πλουσιότερη όταν διαθέτει καλύτερα εργαλεία, περισσότερες παραγωγικές γνώσεις, αποτελεσματικότερη οργάνωση, περισσότερα αγαθά και υπηρεσίες που επιθυμούν οι άνθρωποι. Η αύξηση των χρηματικών υπολοίπων δεν δημιουργεί από μόνη της περισσότερα σπίτια, ηλεκτρική ενέργεια, φάρμακα ή ώρες ειδικευμένης εργασίας.
Στο έργο The Theory of Money and Credit, ο Ludwig von Mises εντάσσει το χρήμα στη γενική θεωρία της αξίας: η αγοραστική του δύναμη εξαρτάται από την προσφορά του και από τη ζήτηση των ανθρώπων να το διακρατούν. Στο έργο Ανθρώπινη Δράση (Human Action) αναπτύσσει περαιτέρω τη θέση ότι οι νομισματικές μεταβολές δεν αποτελούν απλή αλλαγή της κλίμακας στην οποία εκφράζονται οι τιμές. Μεταβάλλουν τις συνθήκες υπό τις οποίες συγκεκριμένοι άνθρωποι αγοράζουν, πωλούν, αποταμιεύουν και επενδύουν.[^1]
Χρειάζεται εδώ μια ορολογική διευκρίνιση. Ο Murray N. Rothbard χρησιμοποιεί συχνά τον «πληθωρισμό» για την αύξηση της προσφοράς χρήματος πέρα από την αύξηση του μεταλλικού αποθέματος. Στη σύγχρονη δημόσια συζήτηση, ο ίδιος όρος δηλώνει συνήθως την άνοδο ενός δείκτη τιμών καταναλωτή. Για να αποφεύγεται η σύγχυση, εδώ διακρίνουμε τη νομισματική επέκταση από τον πληθωρισμό τιμών.
Η διάκριση έχει ουσία. Οι τιμές μπορούν να αυξηθούν λόγω περιορισμού της προσφοράς, ενεργειακής κρίσης ή διαταραχής των μεταφορών. Αντιστρόφως, η νομισματική επέκταση μπορεί για κάποιο διάστημα να συνυπάρχει με συγκρατημένες τιμές καταναλωτή, αν αυξάνεται η παραγωγικότητα ή η ζήτηση διακράτησης χρήματος. Το κρίσιμο ερώτημα δεν είναι μόνο τι συνέβη στον μέσο δείκτη τιμών, αλλά τι θα είχε συμβεί χωρίς τη συγκεκριμένη νομισματική μεταβολή και ποιοι επηρεάστηκαν πρώτοι.
Β. Το φαινόμενο Cantillon: Η άνιση διαδρομή του νέου χρήματος
Το φαινόμενο Cantillon, που φέρει το όνομα του Richard Cantillon, περιγράφει μια θεμελιώδη ασυμμετρία: το νέο χρήμα δεν φθάνει ταυτόχρονα σε όλους ούτε αυξάνει όλες τις τιμές κατά το ίδιο ποσοστό.
Εισέρχεται από συγκεκριμένα σημεία και διαχέεται μέσω συγκεκριμένων συναλλαγών.
Αν, για παράδειγμα, η νέα πίστωση κατευθυνθεί αρχικά στην αγορά ακινήτων, οι πρώτοι δανειολήπτες μπορούν να πλειοδοτήσουν για σπίτια και γη. Οι πωλητές εισπράττουν τα νέα χρήματα και τα δαπανούν αλλού. Η πρόσθετη ζήτηση μεταδίδεται στους κατασκευαστές, στους προμηθευτές και στους εργαζομένους των σχετικών κλάδων. Οι τιμές και τα εισοδήματα μεταβάλλονται διαδοχικά, όχι συγχρονισμένα.
Ο μισθωτός που δεν λαμβάνει αύξηση ούτε νέα πίστωση μπορεί να συναντήσει ακριβότερη κατοικία πριν αλλάξει ο μισθός του. Εκείνος που διαθέτει ήδη το ακίνητο βρίσκεται σε διαφορετική θέση από εκείνον που προσπαθεί να συγκεντρώσει την προκαταβολή.
Αυτό είναι το κεντρικό σημείο της ανάλυσης των Ludwig von Mises και Murray N. Rothbard: η νομισματική μεταβολή είναι και μεταβολή της κατανομής της αγοραστικής δύναμη. Στο Άνθρωπος, Οικονομία και Κράτος (Man, Economy, and State), ο Murray N. Rothbard εξηγεί ότι οι πρώιμοι αποδέκτες μπορούν να δαπανούν προτού προσαρμοστούν όλες οι τιμές, ενώ οι μεταγενέστεροι ενδέχεται να αντιμετωπίζουν αυξημένες τιμές πριν αυξηθούν τα δικά τους έσοδα.[^2]
Αυτό δεν σημαίνει ότι κάθε πλούσιος κερδίζει και κάθε φτωχός χάνει. Ούτε σημαίνει ότι όποιος λαμβάνει δάνειο αποκτά δωρεάν πλούτο: αποκτά συγχρόνως υποχρέωση αποπληρωμής. Ένας εργαζόμενος σε έναν αναπτυσσόμενο κλάδο μπορεί να ωφεληθεί νωρίς· ένας εύπορος κάτοχος μακροχρόνιων ομολόγων μπορεί να ζημιωθεί σοβαρά.
Το φαινόμενο Cantillon δεν είναι ταξικός αυτοματισμός. Είναι μηχανισμός που απαιτεί να εξετάζουμε το σημείο εισόδου του χρήματος, τη διαδοχή των δαπανών και τις μεταβολές των σχετικών τιμών.
Γ. Πώς δημιουργείται το χρήμα σήμερα
Στο έργο του με τίτλο The Mystery of Banking, ο Murray N. Rothbard εξηγεί ότι το χρήμα δεν περιορίζεται στα χαρτονομίσματα. Οι τραπεζικές καταθέσεις που χρησιμοποιούνται για πληρωμές είναι κρίσιμες για την κατανόηση της νομισματικής και πιστωτικής επέκτασης.[^3]
Η σύγχρονη τραπεζική λειτουργία χρειάζεται, ωστόσο, να περιγραφεί χωρίς μηχανιστικές υπεραπλουστεύσεις. Όπως εξηγεί η Bank of England, όταν μια εμπορική τράπεζα χορηγεί δάνειο, συνήθως δημιουργεί ταυτόχρονα κατάθεση στον λογαριασμό του δανειολήπτη. Δεν μεταφέρει απλώς κάποιο προϋπάρχον χρηματικό ποσό από τον λογαριασμό ενός αποταμιευτή στον δικό του (η τράπεζα δημιουργεί νέα κατάθεση με μια λογιστική εγγραφή, χωρίς να χρειάζεται να αφαιρέσει πρώτα το ίδιο ποσό από τον λογαριασμό κάποιου άλλου καταθέτη). Αυτό δεν σημαίνει απεριόριστη δυνατότητα δανεισμού: οι τράπεζες περιορίζονται από το κεφάλαιό τους, τη ρευστότητα, το κόστος χρηματοδότησης, τον πιστωτικό κίνδυνο, τη ζήτηση δανείων και το ρυθμιστικό πλαίσιο.[^4]
Αντίστοιχα, η ποσοτική χαλάρωση δεν είναι απλώς «δωρεάν χρήματα στις τράπεζες». Η κεντρική τράπεζα αγοράζει τίτλους δημιουργώντας αποθεματικά· ο πωλητής παραδίδει ένα περιουσιακό στοιχείο και αποκτά ένα άλλο. Η σημασία της πράξης βρίσκεται στη μεταβολή της ρευστότητας, των αποδόσεων, των αποτιμήσεων και των κινήτρων ανακατανομής χαρτοφυλακίων. [^4α]
Η αύξηση των αποθεματικών επίσης δεν μετατρέπεται αυτόματα, μέσω ενός σταθερού πολλαπλασιαστή, σε αντίστοιχη αύξηση δανείων.
Αυτές οι διευκρινίσεις δεν αποδυναμώνουν το ερώτημα του Rothbard. Το καθιστούν ακριβέστερο: ποιοι αποκτούν ευνοϊκότερους όρους χρηματοδότησης, ποια περιουσιακά στοιχεία ανατιμώνται και ποιοι μένουν εκτός αυτής της διαδικασίας;
Δ. Ο πραγματικός μισθός και η δυνατότητα προστασίας απέναντι στη νομισματική αστάθεια
Για τον εργαζόμενο, σημασία δεν έχει μόνο ο αριθμός στο εκκαθαριστικό μισθοδοσίας. Σημασία έχει τι μπορεί να αγοράσει.
Αν ο μισθός αυξηθεί κατά 4%, αλλά το κόστος του καλαθιού που πράγματι αγοράζει ένα νοικοκυριό αυξηθεί κατά 8%, η πραγματική αγοραστική δύναμη του μισθού του μειώνεται περίπου κατά 3,7%. Η ονομαστική αύξηση συνυπάρχει με πραγματική απώλεια.
Η πίεση γίνεται εντονότερη όταν μεγάλο μέρος του εισοδήματος κατευθύνεται σε τρόφιμα, ενέργεια και στέγαση. Αυτές οι δαπάνες δεν περικόπτονται τόσο εύκολα όσο ένα ταξίδι ή μια αναβαλλόμενη αγορά. Επιπλέον, ο άνθρωπος με μικρό οικονομικό απόθεμα δεν διαθέτει τις ίδιες δυνατότητες διαφοροποίησης περιουσίας, πρόσβασης σε συμβουλές ή αναμονής ευνοϊκότερων συνθηκών.
Η ΕΚΤ, στην ανάλυσή της για την πρόσφατη πληθωριστική έξαρση, αναγνωρίζει ότι τα φτωχότερα νοικοκυριά συνήθως κατέχουν μεγαλύτερο μέρος της περιουσίας τους σε μετρητά και καταθέσεις και επηρεάζονται διαφορετικά λόγω της σύνθεσης της κατανάλωσης και του ισολογισμού τους.[^5]
Εδώ βρίσκεται μια συχνά παραμελημένη διάσταση της κοινωνικής ανισότητας: δεν διαφέρουν μόνο τα εισοδήματα· διαφέρει και η δυνατότητα άμυνας απέναντι στη νομισματική αστάθεια.
Ο εύπορος μπορεί να μεταβάλει τη σύνθεση της περιουσίας του. Ο χαμηλόμισθος συχνά χρειάζεται να διατηρεί ρευστότητα για τον επόμενο λογαριασμό. Δεν είναι λιγότερο συνετός· έχει μικρότερα περιθώρια επιλογής.
Ε. Η κατοικία: Όταν η φθηνή πίστωση συναντά την περιορισμένη προσφορά
Η μείωση των επιτοκίων μπορεί να μειώσει τη δόση ενός δανείου και να καταστήσει ορισμένες επενδύσεις βιώσιμες. Δεν αυξάνει όμως αυτόματα τον αριθμό των κατοικιών.
Όταν η προσφορά κατοικίας αντιδρά αργά —λόγω περιορισμένης γης, αδειοδοτήσεων, υποδομών ή χρόνου κατασκευής—, η ευκολότερη χρηματοδότηση μπορεί να μεταφραστεί σε υψηλότερες τιμές αγοράς. Ο υποψήφιος αγοραστής έχει πρόσβαση σε μεγαλύτερο δάνειο, αλλά ανταγωνίζεται άλλους αγοραστές που απέκτησαν την ίδια δυνατότητα.
Η άνοδος της τιμής ωφελεί τον υφιστάμενο ιδιοκτήτη ως κάτοχο περιουσίας. Δεν αποτελεί όμως αυτόματα βελτίωση για τον νέο εργαζόμενο που θέλει να αποκτήσει πρώτη κατοικία. Μπορεί να χρειάζεται μεγαλύτερη προκαταβολή και υψηλότερο συνολικό χρέος για το ίδιο σπίτι. Αλλά και οι ιδιοκτήτες ακινήτων μπορεί να ζημιωθούν όταν η πιστωτική επέκταση διογκώσει τις τιμές αγοράς και ακολουθήσουν πτώση αξιών ή αύξηση του κόστους δανεισμού, ιδίως αν έχουν υψηλό χρέος με κυμαινόμενο επιτόκιο.
Έτσι, αν αργότερα αυξηθούν τα επιτόκια, εμφανίζεται η δεύτερη πίεση: ακριβότερη εξυπηρέτηση για τα δάνεια κυμαινόμενου επιτοκίου και ακριβότερη αναχρηματοδότηση όταν λήγει η περίοδος σταθερού επιτοκίου.
Δεν ευθύνεται, βεβαίως, η νομισματική πολιτική για κάθε αύξηση ενοικίου ή τιμής κατοικίας. Η προσφορά, η φορολογία, η δημογραφία και η τοπική ζήτηση έχουν αυτοτελή σημασία. Η προσεκτική θέση είναι ότι η πίστωση μπορεί να ενισχύσει αυτές τις πιέσεις, ιδίως όπου η πραγματική παραγωγή κατοικιών δεν μπορεί να ακολουθήσει.
ΣΤ. Η σημασία της αποταμίευσης
Για τη μεσαία τάξη, η αποταμίευση είναι αποθηκευμένος χρόνος εργασίας: η προκαταβολή ενός σπιτιού, το κεφάλαιο μιας μικρής επιχείρησης, η ασφάλεια απέναντι στην ανεργία, η ανεξαρτησία στα γηρατειά.
Αν μια κατάθεση αποδίδει 2% ενώ το επίπεδο τιμών αυξάνεται κατά 6%, η πραγματική της απόδοση είναι περίπου μείον 3,8%, πριν από τη φορολογία των τόκων. Το υπόλοιπο του λογαριασμού αυξάνεται, αλλά η δυνατότητα μελλοντικής αγοράς αγαθών μειώνεται.
Για τους Ludwig von Mises και Murray N. Rothbard, η αποταμίευση έχει και ευρύτερη λειτουργία: καθιστά δυνατή την επένδυση σε παραγωγικές διαδικασίες που αποδίδουν αργότερα. Η πραγματική αποταμίευση δεν είναι απλώς ένα λογιστικό ποσό· συνδέεται με την απελευθέρωση πραγματικών πόρων από την παρούσα κατανάλωση για άλλες χρήσεις.
Αυτό δεν σημαίνει ότι ο πληθωρισμός βλάπτει ομοιόμορφα όλους τους μικρομεσαίους. Ένας οφειλέτης με μακροχρόνιο δάνειο σταθερού επιτοκίου μπορεί να ωφεληθεί από απροσδόκητο πληθωρισμό, καθώς μειώνεται η πραγματική αξία της ονομαστικής υποχρέωσής του. Αλλά η καθημερινή του θέση εξαρτάται και από το αν προσαρμόζεται το εισόδημά του. Η μείωση της πραγματικής αξίας του χρέους δεν πληρώνει από μόνη της τον αυξημένο λογαριασμό τροφίμων.
Σχετική έρευνα της ΕΚΤ για το 2021–2022 διαπίστωσε ακριβώς αυτή την ετερογένεια: μεγάλες απώλειες για πολλούς συνταξιούχους με ονομαστικά περιουσιακά στοιχεία, αλλά οφέλη για ορισμένα νεότερα, ιδιαίτερα χρεωμένα νοικοκυριά.[^6]
Ζ. Από τη φθηνή πίστωση στην ακριβή διόρθωση
Η αυστριακή θεωρία του οικονομικού κύκλου προσθέτει ένα δεύτερο επίπεδο στην ανάλυση: δεν αλλάζει μόνο ποιος μπορεί να δαπανήσει, αλλά και τι φαίνεται συμφέρον να παραχθεί.
Στα έργα Ανθρώπινη Δράση (Human Action) του Ludwig von Mises και Άνθρωπος, Οικονομία και Κράτος (Man, Economy, and State) του Murray N. Rothbard, το επιτόκιο συνδέει τις αποφάσεις για παρούσα κατανάλωση με τις αποφάσεις για μελλοντική παραγωγή. Όταν η πτώση του επιτοκίου αντανακλά αυξημένη εκούσια αποταμίευση, η επιμήκυνση των παραγωγικών διαδικασιών στηρίζεται σε πραγματική μεταβολή της διάθεσης πόρων.
Όταν, αντίθετα, η πιστωτική επέκταση ωθεί τα επιτόκια κάτω από εκείνα που θα διαμορφώνονταν χωρίς αυτήν, οι επιχειρηματίες μπορεί να εκλάβουν τη χρηματοδοτική ευκολία ως ένδειξη μεγαλύτερης διαθεσιμότητας πραγματικών αποταμιεύσεων. Ξεκινούν σχέδια που φαίνονται επικερδή με τους νέους όρους, αλλά δεν μπορούν όλα να ολοκληρωθούν ή να λειτουργήσουν επικερδώς όταν μεταβληθούν το κόστος, η ζήτηση ή η χρηματοδότηση.[^7]
Η ζημία δεν περιορίζεται τότε στους ισολογισμούς των επενδυτών. Ο εργαζόμενος μπορεί να έχει μετακομίσει για μια θέση που εξαφανίζεται. Η μικρή επιχείρηση μπορεί να έχει αγοράσει εξοπλισμό για παραγγελίες που δεν έρχονται. Μια οικογένεια μπορεί να έχει αναλάβει μακροχρόνιες υποχρεώσεις στη βάση προσωρινών εισοδημάτων.
Η φαινομενική (ψευδής) ευημερία γίνεται κοινωνικά οδυνηρή όταν οι άνθρωποι οργανώνουν πραγματικές ζωές γύρω από μη διατηρήσιμες προσδοκίες.
Απαιτείται, όμως, ακρίβεια: τα χαμηλά επιτόκια δεν αποδεικνύουν από μόνα τους τεχνητή άνθηση. Μπορούν να αντανακλούν υψηλή αποταμίευση, ασθενή επενδυτική ζήτηση ή μεταβολές στις προσδοκίες. Η αυστριακή ερμηνεία ενός συγκεκριμένου ιστορικού κύκλου χρειάζεται τεκμηρίωση των πιστωτικών ροών και των παραγωγικών στρεβλώσεων· δεν αρκεί μια ματιά στο βασικό επιτόκιο.
Επίσης, αποτελεί θεωρητική προσέγγιση που αμφισβητείται από άλλες σχολές, όχι καθολικά αποδεκτή εξήγηση κάθε ύφεσης.
Η. Η αναγκαία αντίρρηση: Μπορεί η νομισματική χαλάρωση να βοηθήσει τους εργαζομένους;
Ναι. Η σοβαρή κριτική οφείλει να το αναγνωρίζει.
Σε μια οικονομία με ανεργία, πιστωτική δυσλειτουργία και καταρρέουσα ζήτηση, η νομισματική χαλάρωση μπορεί να στηρίξει την απασχόληση και να μειώσει το κόστος εξυπηρέτησης χρέους. Για κάποιον που βρίσκει δουλειά, το όφελος αυτό μπορεί να υπερβαίνει κατά πολύ την απώλεια τόκων μιας μικρής κατάθεσης.
Έρευνα των Michele Lenza και Jiri Slacalek για το πρόγραμμα αγορών τίτλων της ευρωζώνης εκτίμησε μείωση της εισοδηματικής ανισότητας, κυρίως μέσω της ενίσχυσης της απασχόλησης των φτωχότερων νοικοκυριών, και μικρή επίδραση στην ανισότητα καθαρού πλούτου.[^8]
Αυτό δεν αναιρεί τη μη ουδετερότητα του χρήματος. Δείχνει ότι διαφορετικοί δίαυλοι μπορούν να λειτουργούν προς αντίθετες κατευθύνσεις. Η άνοδος των τιμών μετοχών μπορεί να ευνοεί τους κατόχους τους, ενώ η αύξηση της απασχόλησης μπορεί να ωφελεί περισσότερο όσους προηγουμένως δεν είχαν εργασία.
Συνεπώς, ο ισχυρισμός «κάθε νομισματική χαλάρωση αυξάνει πάντοτε την ανισότητα» είναι υπερβολικός. Το ισχυρότερο επιχείρημα είναι διαφορετικό: καμία νομισματική παρέμβαση δεν πρέπει να αξιολογείται μόνο από τον μέσο ρυθμό μεγέθυνσης ή από έναν δείκτη ανισότητας, χωρίς να εξετάζονται οι δικαιούχοι, οι επιβαρυνόμενοι, ο χρονικός ορίζοντας και οι κίνδυνοι που δημιουργούνται.
Αντίστοιχα, η νομισματική σύσφιγξη μπορεί να είναι αναγκαία για τη σταθεροποίηση των τιμών, αλλά έχει πραγματικό μεταβατικό κόστος. Η προστασία της αγοραστικής δύναμης δεν απαιτεί να αρνούμαστε την πίεση που ασκούν τα υψηλότερα επιτόκια στους εργαζομένους και στις μικρές επιχειρήσεις.
Θ. Γιατί το σύστημα προνομίων δεν είναι ελεύθερη αγορά
Το φαινόμενο Cantillon και η διαπλοκή δεν είναι συνώνυμα. Ανομοιόμορφη διάχυση νέου χρήματος μπορεί να υπάρξει χωρίς δωροδοκία ή πολιτική εύνοια. Η διαπλοκή αρχίζει όταν οι θεσμικοί κανόνες χρησιμοποιούνται για επιλεκτική προστασία συγκεκριμένων συμφερόντων.
Στην ελεύθερη αγορά, όπως την ορίζουν οι Ludwig von Mises και Murray N. Rothbard, η επιχείρηση αποκτά έσοδα πείθοντας πελάτες που μπορεί να μην αγοράσουν τα προϊόντα ή τις υπηρεσίες τους. Το κέρδος δεν είναι εγγυημένο και η ζημία δεν μεταφέρεται αυτομάτως σε τρίτους.
Στο σύστημα πολιτικών προνομίων ή ευνοιοκρατία (cronyism), η πρόσβαση στην εξουσία μπορεί να εξασφαλίζει χρηματοδότηση με προνομιακούς όρους, κρατικές εγγυήσεις, αποκλεισμό ανταγωνιστών ή διάσωση αποτυχημένων επενδύσεων. Τότε αλλάζει το ίδιο το κριτήριο επιτυχίας.
Η αποφασιστική διάκριση δεν είναι μεταξύ «μεγάλης» και «μικρής» επιχείρησης. Είναι μεταξύ επιχείρησης που επιβιώνει επειδή δημιουργεί αξία και επιχείρησης που επιβιώνει επειδή μπορεί να μεταβιβάζει το κόστος της αποτυχίας της σε άλλους.
Η προσδοκία διάσωσης μπορεί να ενθαρρύνει υπερβολική ανάληψη κινδύνου. Ο επενδυτής που περιμένει να κρατήσει τα κέρδη αλλά να αποφύγει μέρος των ζημιών λειτουργεί με διαφορετικά κίνητρα από τον μικρό επιχειρηματία που διακινδυνεύει τις προσωπικές του αποταμιεύσεις.
Χρειάζεται και εδώ διάκριση: η προσωρινή παροχή ρευστότητας με επαρκείς εξασφαλίσεις προς φερέγγυο ίδρυμα δεν ταυτίζεται με τη διάσωση των μετόχων μιας αφερέγγυας επιχείρησης. Η προστασία του συστήματος πληρωμών δεν συνεπάγεται ότι πρέπει να προστατεύονται όλοι οι ιδιοκτήτες, οι διοικήσεις και οι πιστωτές από κάθε απώλεια.
Όταν όμως η ιδιωτική ζημία μετατρέπεται σε πολιτικά κατοχυρωμένη αξίωση επί των υπολοίπων, διαβρώνεται κάτι βαθύτερο από την οικονομική αποτελεσματικότητα: η εμπιστοσύνη στους κανόνες.
Ο εργαζόμενος καλείται να αποδεχθεί πειθαρχία. Ο μικρός επιχειρηματίας καλείται να αντέξει τον ανταγωνισμό. Ο πολιτικά συνδεδεμένος επενδυτής ζητεί εξαίρεση.
Αυτή η ασυμμετρία δεν είναι η αρχή της ελεύθερης αγοράς. Είναι η αναίρεσή της.
Δεν χρειάζεται, βεβαίως, να αποδώσουμε κάθε κοινωνική δυσχέρεια στη διαπλοκή ούτε να θεωρήσουμε κάθε ιδιωτική συναλλαγή αλάνθαστη. Το συγκεκριμένο επιχείρημα είναι ισχυρότερο: η πολιτική προστασία από τον ανταγωνισμό και τις ζημίες ανταμείβει την πρόσβαση αντί της παραγωγικότητας και επιβαρύνει εκείνους που δεν διαθέτουν αντίστοιχη πρόσβαση.
Η υπεράσπιση της αγοράς, επομένως, δεν είναι υπεράσπιση κάθε υφιστάμενης επιχείρησης. Είναι υπεράσπιση του ανταγωνισμού ακόμη και εναντίον των επιχειρήσεων που θέλουν να απαλλαγούν από αυτόν.
Ι. Μια πολιτική υπέρ των ατόμων που εργάζονται και αποταμιεύουν
Η πρακτική αξία αυτής της ανάλυσης δεν βρίσκεται στην υπόσχεση μιας οικονομίας χωρίς αβεβαιότητα. Βρίσκεται στην απαίτηση για θεσμούς που δεν μετατρέπουν την αβεβαιότητα των ισχυρών σε υποχρεωτικό λογαριασμό των υπολοίπων.
Μια τέτοια κατεύθυνση προϋποθέτει:
- Σαφή διάκριση νομισματικής σταθερότητας και διάσωσης επενδυτών. Η λειτουργία των πληρωμών δεν ταυτίζεται με τη διατήρηση κάθε τράπεζας, μετόχου ή διοίκησης.
- Διαφάνεια στις εγγυήσεις και στις επιδοτήσεις. Η υποστήριξη δεν πρέπει να αποκρύπτεται μέσα σε ακατανόητους ισολογισμούς ή προνομιακούς όρους πρόσβασης.
- Ανάληψη ζημιών από εκείνους που ανέλαβαν τον κίνδυνο, με προβλέψιμους κανόνες εξυγίανσης και προστασία των συμβατικών δικαιωμάτων.
- Άρση φραγμών στην πραγματική παραγωγή, ιδίως στη στέγαση, στην ενέργεια και στην είσοδο νέων επιχειρήσεων. Η φθηνότερη πίστωση δεν υποκαθιστά την απρόσκοπτη παραγωγή και προσφορά.
- Προστασία του μακροχρόνιου σχεδιασμού των νοικοκυριών, αντί εξάρτησής του από διαδοχικές εκπλήξεις πληθωρισμού, επιτοκίων και έκτακτων διασώσεων.
Ο Murray N. Rothbard προχωρεί πολύ περισσότερο, υπερασπιζόμενος το μεταλλικό χρήμα (χρυσό και ασήμι) και πλήρη κάλυψη των άμεσα απαιτητών χρηματικών υποχρεώσεων (χωρίς δημιουργία χρήματος από τον αέρα). Ο Mises δίνει κεντρική θέση στο υγιές χρήμα και στους περιορισμούς της πιστωτικής επέκτασης, χωρίς οι τραπεζικές θέσεις των δύο να ταυτίζονται σε κάθε λεπτομέρεια. Αυτές οι θεσμικές προτάσεις χρειάζονται χωριστή αξιολόγηση· δεν αρκεί η αναγνώριση του φαινομένου Cantillon για να έχει αποδειχθεί αυτομάτως κάθε προτεινόμενη νομισματική μεταρρύθμιση.
Το θεμελιώδες μάθημα, όμως, παραμένει.
Η κοινωνική πρόοδος απαιτεί ο άνθρωπος που εργάζεται να μπορεί να σχεδιάζει, εκείνος που αποταμιεύει να μπορεί να διατηρεί πραγματική αγοραστική δύναμη και εκείνος που επιχειρεί να ανταγωνίζεται χωρίς να χρειάζεται πολιτικό ποιμένα και προστάτη.
Μια οικονομία ευκαιριών ανταμείβει την παραγωγή αξίας. Μια οικονομία προνομίων ανταμείβει την πρόσβαση στην εξουσία.
Το χρήμα υπηρετεί την κοινωνία όταν διευκολύνει τη συνεργασία μεταξύ αυτών που παράγουν. Την υπονομεύει όταν οι κανόνες δημιουργίας και διάθεσής του επιτρέπουν σε ορισμένους να μεταφέρουν συστηματικά στους άλλους το κόστος των επιλογών τους. Για τη μεσαία τάξη και τους εργαζομένους, αυτή δεν είναι δευτερεύουσα θεσμική λεπτομέρεια. Είναι η διαφορά ανάμεσα στην προοπτική ανεξαρτησίας και στη διαρκή προσπάθεια να προλάβουν τιμές, χρέη και προνόμια που τρέχουν ταχύτερα από τον μισθό τους.
Μια κοινωνία δεν γίνεται δικαιότερη επειδή καθιστά ευκολότερη την πρόσβαση των ήδη ισχυρών σε χρηματοδότηση και δυσκολότερη την πρόσβαση των υπολοίπων σε πραγματική περιουσία. Ούτε γίνεται πλουσιότερη επειδή αυξάνονται οι λογιστικές αποτιμήσεις ταχύτερα από την παραγωγική της ικανότητα.
Η οικονομία της ελευθερίας επιτρέπει στον άνθρωπο να προοδεύει εξυπηρετώντας άλλους. Η οικονομία των προνομίων του διδάσκει ότι προοδεύει εξασφαλίζοντας προστασία από αυτούς.
Αυτή είναι η ουσία της διάκρισης μεταξύ αγοράς και διαπλοκής. Και για τη μεσαία τάξη και τους εργαζομένους, είναι η διαφορά ανάμεσα σε μια ζωή όπου η εργασία και η αποταμίευση ανοίγουν δρόμους και σε μια ζωή όπου ο μισθός κυνηγά διαρκώς τις τιμές, ενώ οι πολιτικά προστατευμένοι διατηρούν το προβάδισμα
Πηγές και τεκμηρίωση
[^1]: Ludwig von Mises, The Theory of Money and Credit ιδίως τα μέρη για την αξία του χρήματος και τη σχέση χρήματος και τραπεζικής· και στην Ανθρώπινη Δράση (Human Action), κεφ. 17, «Έμμεση Ανταλλαγή», και κεφ. 20, «Τόκος, Πιστωτική Επέκταση και ο Οικονομικός Κύκλος». Οι αναφορές γίνονται σε κεφάλαια και μέρη, ώστε να αποφεύγονται αποκλίσεις σελιδαρίθμησης μεταξύ εκδόσεων.
[^2]: Murray N. Rothbard, Άνθρωπος, Οικονομία και Κράτος (Man, Economy, and State), κεφ. 11 και κεφ. 12, ενότητα 11, «Binary Intervention: Inflation and Business Cycles», ιδίως η ανάλυση της διαδοχικής διάχυσης του νέου χρήματος και των προσωρινών και μόνιμων αναδιανεμητικών συνεπειών του. Βλ. επίσης Rothbard, «Essentials of Money and Inflation».
[^3]: Murray N. Rothbard, The Mystery of Banking, ιδίως τα κεφάλαια για την τραπεζική καταθέσεων, την ελεύθερη τραπεζική και την κεντρική τραπεζική. Βλ. ειδικότερα κεφ. VIII, «Free Banking and the Limits on Bank Credit Inflation».
[^4]: Michael McLeay, Amar Radia και Ryland Thomas, «Money creation in the modern economy», Bank of England Quarterly Bulletin, 2014, πρώτο τρίμηνο. Βλ. επίσης Bank of England, «Quantitative easing».
[^4α]: Η ποσοτική χαλάρωση είναι η αγορά ομολόγων ή άλλων τίτλων από την κεντρική τράπεζα με νέο χρήμα που δημιουργεί ηλεκτρονικά. Στόχος είναι να μειωθούν οι μακροπρόθεσμες αποδόσεις και να διευκολυνθούν ο δανεισμός και οι δαπάνες. Μπορεί επίσης να αυξήσει τις τιμές περιουσιακών στοιχείων, ωφελώντας τους κατόχους τους, χωρίς όμως να δημιουργεί αυτομάτως νέο πραγματικό πλούτο.
[^5]: Ευρωπαϊκή Κεντρική Τράπεζα, «The impact of the recent inflation surge across households», Economic Bulletin, 2023, τεύχος 3. Εξετάζει τα καταναλωτικά καλάθια, τα εισοδήματα, τα περιουσιακά στοιχεία, τις υποχρεώσεις και τη διαφοροποιημένη έκθεση των νοικοκυριών.
[^6]: Ευρωπαϊκή Κεντρική Τράπεζα, «The unequal impact of the 2021-22 inflation surge on euro area households», *Research Bulletin*, 20 Φεβρουαρίου 2024. Τα συμπεράσματα αφορούν το συγκεκριμένο επεισόδιο και τη μεθοδολογία της μελέτης· δεν αποτελούν καθολικό κανόνα για κάθε πληθωρισμό.
[^7]: Ludwig von Mises, Ανθρώπινη Δράση (Human Action), κεφ. 19-20· Murray N. Rothbard, Άνθρωπος, Οικονομία και Κράτος (Man, Economy, and State), κεφ. 6, 8 και 12. Η διάκριση πραγματικής αποταμίευσης και πιστωτικής επέκτασης αποτελεί τον πυρήνα της εδώ παρουσιαζόμενης αυστριακής ερμηνείας. Δεν ταυτίζεται με τον ισχυρισμό ότι κάθε νέα πίστωση ή κάθε χαμηλό επιτόκιο συνεπάγεται αναγκαστικά μη βιώσιμη επένδυση.
[^8]: Michele Lenza και Jiri Slacalek, «Quantitative easing did not increase inequality in the euro area», ECB Research Bulletin, 29 Ιανουαρίου 2019. Η ανάλυση συνδυάζει εκτιμώμενες μακροοικονομικές επιδράσεις με μικροδεδομένα νοικοκυριών. Βλ. επίσης ΕΚΤ, «Monetary policy and inequality», για τη διάκριση των διαύλων επιτοκίων, περιουσιακών τιμών και απασχόλησης.